BFH Kommentierung
Berichtigung zu hoch vorgenommener AfA bei Gebäuden im Privatvermögen
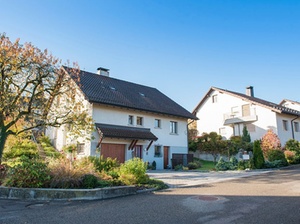
Bild: Adobe Stock
Das Finanzamt berichtigte die Gebäude-AfA
Hintergrund:
K erwarb ein fertiggestelltes Einfamilienhaus, leistete eine Anzahlung und machte auf diese Sondergebietsabschreibungen nach dem Fördergebietsgesetz in Höhe von 50 % geltend. Anschließend nahm er degressive Abschreibungen nach festen Staffelsätzen gemäß § 7 Abs. 5 Satz 1 Nr. 3 Buchst. a EStG in Anspruch. In den Streitjahren 2007 bis 2009, in denen K eine degressive AfA von jeweils 2 % der ursprünglichen Herstellungskosten zum Abzug bringen wollte, folgte das Finanzamt diesem Begehren nicht. Es ging davon aus, dass K zu Unrecht über Jahre hinweg die degressive AfA in Anspruch genommen habe und es deshalb zu einer überhöhten AfA der Gebäudeherstellungskosten gekommen sei. Das Finanzamt berichtigte in den Streitjahren die AfA, indem es die (typisierte) 50-jährige Gesamtnutzungsdauer um den fünfjährigen Begünstigungszeitraum der Sonderabschreibung verringerte und den danach neu ermittelten AfA-Satz von 2,22 % der Bemessungsgrundlage vom Restwert bis zur vollen Absetzung in Abzug brachte. Die Klage beim Finanzgericht hatte keinen Erfolg.
Entscheidung des BFH:
Der BFH bestätigte die Auffassung des Finanzamts in vollem Umfang.
Zunächst entschied der BFH, dass die Vornahme der degressiven Gebäude-AfA nach der Inanspruchnahme von Sonderabschreibungen ausgeschlossen ist. Dabei ließ er offen, ob sich dies schon aus § 7a Abs. 4 EStG ergibt; denn – so der BFH – jedenfalls dem Wortlaut des § 7a Abs. 9 EStG kann eindeutig entnommen werden, dass nach einer Sonder-AfA die Inanspruchnahme der degressiven AfA nicht in Frage kommt. Wenn es dort heißt, dass sich nach der Vornahme von Sonderabschreibungen die Restwert-AfA bei Gebäuden nach dem nach § 7 Abs. 4 EStG unter Berücksichtigung der Restnutzungsdauer maßgebenden Prozentsatz bemisst, so heißt das nichts anderes, als dass nach Ablauf des Begünstigungszeitraums auf den verbleibenden Restwert allein die lineare AfA zur Anwendung kommen darf. Die degressive AfA nach § 7 Abs. 5 EStG wird in § 7a Abs. 9 EStG ausdrücklich nicht erwähnt.
Das Finanzamt hat nach Auffassung des BFH auch auf der Grundlage von § 7a Abs. 9 EStG die jährlichen AfA-Beträge unter Zugrundelegung eines AfA-Satzes von 2,22 % zutreffend angesetzt. Denn es hat die (typisierte) Gesamtnutzungsdauer des Gebäudes um den fünfjährigen Begünstigungszeitraum der Sonder-AfA nach § 4 Abs. 1 Satz 2 FöGbG verringert und den AfA-Satz aus dem Restwert des Gebäudes neu ermittelt und von diesem abgezogen vgl. dazu BFH, Urteil v. 20.6.1992, I R 155/87, BStBl II 1992 S. 622).
Hinweis:
Die vorliegende Entscheidung verdeutlicht, dass die Berichtigung zu Unrecht in Anspruch genommener überhöhter AfA spiegelbildlich zur Nachholung unterlassener AfA zu erfolgen hat. Dementsprechend ist die Inanspruchnahme überhöhter AfA, die verfahrensrechtlich nicht mehr geändert werden kann, dadurch zu korrigieren, dass der verbliebene Restbuchwert gleichmäßig auf die verbleibenden Jahre des Nutzungszeitraums verteilt wird. Im Fall des § 7 Abs. 4 Satz 1 Nr. 2 Buchst. a EStG ist der dort vorgeschriebene AfA-Satz auf die bisherige Bemessungsgrundlage bis zur vollen Absetzung des Restbuchwerts anzuwenden. Während es bei einer versehentlich unterlassener AfA zu einer Verlängerung der Abschreibungsdauer kommt, kommt es hier zu einer Verkürzung der Abschreibungsdauer, weil die Bemessungsgrundlage nun schon früher erschöpft ist.
Dass K im Streitfall die Sonder-AfA auf die Anzahlung vorgenommen hatte, steht einem Ausschluss einer degressiven AfA auf das Wirtschaftsgut „Gebäude“ nicht entgegen. Denn bei den Anzahlungen und dem später angeschafften Gebäude handelt es sich für Zwecke der AfA nicht um zwei unterschiedliche Wirtschaftsgüter. Die Inanspruchnahme von Sonder-AfA auf Anzahlungen setzt stets eine spätere Anschaffung oder Herstellung des Gebäudes voraus. § 4 Abs. 1 Satz 5 FöGbG enthält daher auch keinen eigenständigen Begünstigungstatbestand, sondern regelt lediglich die „Bemessungsgrundlage Sonderabschreibungen“ (vgl. BFH, Urteil v. 28.6.2002, IX R 51/01, BStBl II 2002 S. 758).
Urteil v. 21.11.2013, IX R 12/13, veröffentlicht am 30.4.2014
Alle am 30.4.2014 veröffentlichten Entscheidungen im Überblick
Schlagworte zum Thema:
Abschreibung
,
AfA
,
BFH-Urteile
,
Einkommensteuer
,
Gebäude
,
Sonderabschreibung
-
Erstattungszinsen für Gewerbesteuer als steuerpflichtige Betriebseinnahmen
392
-
Mündliche Verhandlungen zur Verfassungsmäßigkeit der Erbschaftsteuer
215
-
Antrag auf Aufteilung der Steuerschuld nach § 268 AO ist unwiderruflich
157
-
Sonderausgabenabzug für einbehaltene Kirchensteuer auf Kapitalerträge aus anderen Einkunftsarten
143
-
Vermietung an den Partner in einer nichtehelichen Lebensgemeinschaft
103
-
Abschreibung für eine Produktionshalle
95
-
Wirksamkeit von nach Eröffnung des Insolvenzverfahrens ergangenen „Erstattungsbescheiden“
79
-
Rückforderung von Kindergeld bei fehlendem Kontakt zum Kind
76
-
Keine erweiterte Kürzung bei Veräußerung des gesamten Grundbesitzes im Laufe des Erhebungszeitraums
74
-
Zufluss von nicht ausgezahlten Darlehenszinsen eines beherrschenden Gesellschafters
73
-
Zum Nachweis des niedrigeren gemeinen Werts für Zwecke der Erbschaftsteuer
05.10.2026
-
Wahlfeststellungsbescheid im Tabaksteuerrecht
05.10.2026
-
Steuersatzermäßigung im Hotel
05.10.2026
-
Immobilienübertragung im Scheidungsvergleich
02.10.2026
-
Zum Rangverhältnis der Kindergeldberechtigten
01.10.2026
-
Neue anhängige Verfahren im September 2026
01.10.2026
-
Alle am 1.10.2026 veröffentlichten Entscheidungen
01.10.2026
-
Weihnachtsfeier für Handelsvertreter und Montagepartner
29.09.2026
-
Steuerfreie Einlagenrückgewähr aus einer EU-Kapitalgesellschaft
28.09.2026
-
Abgrenzung Vermietungsleistung oder Vermittlungsleistung?
28.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG