
FinMin NRW
NRW verlängert steuerliche Hilfsmaßnahmen für Betroffene der Unwetterkatastrophe

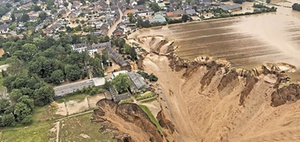
Bild: GettyImages/Abdul Karim
Damit gelten weiterhin rund 50 steuerliche Maßnahmen zur Unterstützung Betroffener jetzt bis zum 31.3.2022.
Die wichtigsten steuerlichen Maßnahmen
Zu den konkreten Maßnahmen gehören:
- Stundungen von Einkommen-, Körperschaft-, Umsatz-, Erbschaft-/Schenkung- und Grunderwerbsteuer für bis zum 31.3.2022 fällige Forderungen längstens bis zum 30.6.2022 ohne Ratenzahlungen.
- Keine Vollstreckungsmaßnahmen bis zum 30.6.2022, bei Antragstellung bis zum 31.3.2022 für die bis dahin fälligen Steuern.
- Auf die Erhebung von Stundungszinsen wird verzichtet bzw. Säumniszuschläge werden erlassen.
- Anträge auf die Anpassung der Vorauszahlungen können ebenfalls bis zum 31.3.2022 im vereinfachten Verfahren gestellt werden.
- Erleichterungen für die Hilfeleistenden im Spenden- und Unternehmenssteuerrecht.
- Sonderabschreibungsmöglichkeiten für den Wiederaufbau, davon profitieren Wirtschaft und Privatpersonen.
- Arbeitgeber können ihren Mitarbeiterinnen und Mitarbeitern und deren Familien, deren Wohnungen und Häuser durch das Unwetter unbewohnbar geworden sind, vorübergehend Unterkünfte und Verpflegung steuerfrei gewähren.
- Für Spenden an Gemeinden, Städte und Landkreise gilt bis zur Höhe von 300 EUR stets der vereinfachte Zuwendungsnachweis. Das heißt, dass der Kontoauszug oder Überweisungsbeleg genügt.
Für die steuerlichen Hilfsmaßnahmen können sich Betroffene von der Hochwasser-Katastrophe mit den Finanzämtern vor Ort in Verbindung setzen. Der Katastrophenerlass und vereinfachte Antragsformulare sind online abrufbar unter finanzverwaltung.nrw/unwetter .
FinMin NRW, Pressmitteilung v. 3.1.2021
-
Geänderte Nutzungsdauer von Computerhardware und Software
1.2005
-
0,03 %-Regelung für Fahrten zwischen Wohnung und Tätigkeitsstätte
740
-
Arbeitshilfe zur Kaufpreisaufteilung aktualisiert
650
-
Umsatzsteuerliche Behandlung kleiner Photovoltaikanlagen ab 2023
518
-
Steuerbonus für energetische Baumaßnahmen
4056
-
Anschaffungsnahe Herstellungskosten bei Gebäuden
363
-
Steuerbefreiung von Bildungsleistungen
341
-
Unterhaltsaufwendungen als außergewöhnliche Belastung
303
-
Elektronische Bekanntgabe von Steuerbescheiden ab 1.1.2027
276
-
Musterantrag für Bescheinigung nach § 13b Abs. 5 Satz 2 UStG
220
-
Laden von Elektrofahrzeugen beim Arbeitgeber und zu Hause
16.09.2026
-
Vordruckmuster für den Antrag auf Wohnungsbauprämie für 2026
10.09.2026
-
Rückstellungen für Arbeitsfreistellungen und sonstige Zusatzleistungen
08.09.2026
-
Anlage EÜR 2026 wurde veröffentlicht
02.09.2026
-
Standardisierte Gewinnermittlung nach Durchschnittssätzen 2026
31.08.2026
-
Muster für den Ausdruck der elektronischen Lohnsteuerbescheinigung für 2027
19.08.2026
-
Elektronische Bekanntgabe von Steuerbescheiden ab 1.1.2027
19.08.2026
-
Geplante Änderung der Lohnsteuer-Richtlinien
14.08.2026
-
Umsatzsteuer bei Parkplatzüberlassung durch jPöR
13.08.2026
-
GrESt bei Gebäude mit Solar- und Photovoltaikanlagen
11.08.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG


