
Klimazoll
CBAM – wo Unternehmen heute stehen und was jetzt zu tun ist


Bild: Yuri_Arcurs/Gettyimages
Nur „zugelassene CBAM-Anmelder“ dürfen vom Klimazoll betroffene Waren in die EU einführen.
Mit dem Start der Regelphase im Januar 2026 rückt die finanzielle Dimension des CBAM in den Fokus. Ab 2027 wird es dann ernst: Erstmals müssen Importeure von CO₂-intensiven Waren Zertifikate für die in ihren Waren enthaltenen grauen Emissionen kaufen, also für die Treibhausgasemissionen, die bei deren Herstellung entstanden sind. Der Carbon Border Adjustment Mechanism, kurz CBAM, soll verhindern, dass europäische Klimastandards durch die Verlagerung von Produktion in Länder mit schwächeren Umweltregulierungen unterlaufen werden – ein Phänomen, das als Carbon Leakage bekannt ist. Betroffen sind Unternehmen, die Stahl, Eisen, Aluminium, Zement, Düngemittel, Strom oder Wasserstoff aus Drittstaaten in die EU einführen. Während der Übergangsphase von Oktober 2023 bis Dezember 2025 waren Importeure verpflichtet, Emissionsdaten zu berichten, ohne dabei finanzielle Konsequenzen zu tragen.
Lars Essers, Partner für Sustainability & Climate Services bei Deloitte, und seine Kollegin Luisa Weber, Senior Consultant im selben Bereich, beraten Unternehmen intensiv bei der CBAM-Umsetzung. Ihr Urteil zur aktuellen Lage fällt gemischt aus.
Heterogene Vorbereitung, strukturelle Lücken
„Das Bild ist wirklich heterogen“, sagt Essers mit Blick auf den Stand der Unternehmen. Einige hätten die Übergangsphase konsequent genutzt – sowohl für die eigene Vorbereitung als auch für die aktive Einbindung ihrer Lieferanten. Viele andere jedoch hätten die Zeit vor allem als Lernphase verstanden und sich darauf beschränkt, die formalen Berichtspflichten zu erfüllen. Was dabei häufig fehle, sei die operative Verankerung: Prozesse sind intern noch nicht abschließend definiert, und die Frage der Zuständigkeit bleibt in zahlreichen Unternehmen ungeklärt. Das liegt auch in der Natur des Themas: CBAM ist ein funktionsübergreifendes Thema, das insbesondere Einkauf, Nachhaltigkeit, Finance, Legal und IT gleichzeitig betrifft.
Die Konsequenzen dieser Lücken sind handfest. Unternehmen, die es versäumt haben, sich im CBAM-Register zu registrieren, riskieren, dass ihre Waren vom Zoll festgehalten werden. „Das ist kein Randphänomen“, betont Essers. Einige Unternehmen müssten die Dinge gerade nachträglich aufarbeiten – mit erheblichem zusätzlichem Aufwand.
Die Governance-Frage entscheidet
Luisa Weber beschreibt die organisatorischen Herausforderungen als oft unterschätzten Faktor. In der Praxis zeige sich ein klares Muster: Zoll, Einkauf, Finance und Nachhaltigkeit sind insbesondere funktionsübergreifend eingebunden, wobei die Zollabteilung häufig den Ausgangspunkt bildet, da sie den Zeitpunkt des Imports kennt. Von dort verzweigt sich das Thema – insbesondere in Richtung Einkauf, der im engen Austausch mit den Lieferanten steht.
Beim Einsatz digitaler Lösungen herrschte in der Übergangsphase zunächst Pragmatismus vor: Excel blieb vielerorts das Mittel der Wahl. Inzwischen wächst die Nachfrage nach spezifischen CBAM-Tools und ERP-Integrationen spürbar. Weber macht allerdings auf die richtige Reihenfolge aufmerksam: „Das Tool ist nicht der erste Schritt. Die Grundlage muss immer die organisatorische Verankerung sein – klare Rollen, klare Prozesse. Erst dann kann man einen End-to-End Prozess auch systemseitig sauber abbilden.“
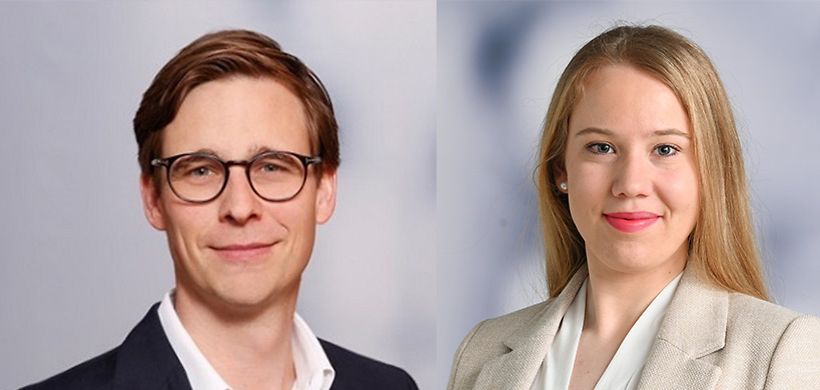 Bild: Haufe Online Redaktion
Lars Essers und Luisa Weber beraten Unternehmen zur CBAM-Umsetzung.
Klassische Fehlerquelle: falsche Warenklassifizierung
Neben einer versäumten Registrierung gehören Fehler bei der Zolltarifierung zu den häufigsten operativen Stolperfallen. Ob eine CBAM-Pflicht überhaupt besteht, geht aus der Zolltarifnummer (Kombinierte Nomenklatur (KN Code)) der importierten Ware hervor. Ist diese nicht korrekt bestimmt, ist der CBAM Scope von Anfang an fehlerhaft definiert – ein Unternehmen kann dann zu viel oder zu wenig berichten, ohne es zu bemerken. Webers Empfehlung: Die Eintarifierung sollte aktiv und regelmäßig überprüft werden, um mögliche Risiken frühzeitig zu identifizieren. Das sei kein einmaliger Schritt, sondern ein kontinuierlicher Prozess.
Der Einkauf als strategische Schnittstelle
Mit CBAM entsteht für den Einkauf ein neues regulatorisches Handlungsfeld. Essers ist überzeugt: „Der Einkauf ist die Abteilung mit den engsten Beziehungen zu den Lieferanten – und damit der entscheidende Hebel, um einen strukturierten Austausch zu CBAM-relevanten Informationen entlang der Lieferkette zu etablieren.“ Der Einkauf müsse Lieferanten aktiv befähigen, die richtigen Daten zu liefern und diese nachweisen zu können. Außerdem gelte es, CBAM als echten Einkaufsfaktor in die Beschaffungsstrategie zu integrieren – denn ab 2027 entstehen Zertifikatskosten für graue Emissionen, die mit den Importen des Jahres 2026 verbunden sind. Wer dann noch mit Standardwerten (sogenannten Default-Werten) arbeitet, muss in der Regel mit höheren Zertifikatskosten rechnen, da diese Werte häufig über den tatsächlich verursachten grauen Emissionen liegen.
Die Nachhaltigkeitsabteilung spielt dabei eine komplementäre, aber unverzichtbare Rolle. Sobald es um die Bewertung der grauen Emissionen, Dekarbonisierungspotenziale und die fachliche Einordnung von Nachhaltigkeitsdaten geht, sei deren Expertise gefragt, erklärt Weber. „Der Einkauf führt das Gespräch mit dem Lieferanten, während der Nachhaltigkeitsexperte häufig den inhaltlichen Rahmen und die fachliche Tiefe dahinter liefert.“
Compliance-Pflicht oder strategische Chance?
Ob CBAM tatsächlich einen wesentlichen Beitrag zur globalen Emissionsreduktion leisten wird, lässt sich nach Einschätzung von Essers zum jetzigen Zeitpunkt noch nicht seriös beurteilen. Fest steht: Der Mechanismus steht nicht allein: Großbritannien plant ein ähnliches Instrument, andere Länder haben bereits CO₂-Preise eingeführt, die nach der CBAM-Regulatorik angerechnet werden können. Forschende des Potsdam-Instituts für Klimafolgenforschung errechnen sogar einen möglichen Ausstrahlungseffekt des CBAM.
In der Unternehmenspraxis überwiegt derzeit noch das Compliance-Denken. Essers beobachtet jedoch, dass viele Unternehmen umdenken, da die Kosten realer werden: intern durch den Prozessaufwand und extern durch Zertifikatskäufe und Verifikationskosten. „Viele Unternehmen beginnen jetzt, strategischer zu denken: Wie reduzieren wir die grauen Emissionen in der Wertschöpfungskette?“
Vereinzelt nutzen Unternehmen CBAM bereits aktiv als Einkaufsinstrument. „Gleichzeitig muss man realistisch sein: Lieferanten lassen sich nicht von heute auf morgen wechseln. Was wir aber sehen, ist die Tendenz, CBAM nicht isoliert zu behandeln, sondern in die gesamte Dekarbonisierungsstrategie zu integrieren – mit dem Einkauf als aktivem Mitgestalter, nicht nur als Datenbeschaffer“, so Essers.
Was jetzt zu tun ist
Mit Blick auf die verbleibende Zeit bis zum Beginn des CBAM-Zertifikatskaufs skizziert Weber einen klaren Handlungsrahmen. Am Anfang steht Transparenz: Welche Waren und Lieferanten sind CBAM-pflichtig? Wer ist intern verantwortlich, und sind Rollen und Prozesse wirklich sauber definiert? Darauf folgt Kostentransparenz: Wie viele Zertifikate müssen für das Kalenderjahr 2026 gekauft werden, und welcher monetäre Wert steht dahinter? Auf dieser Grundlage lässt sich eine Kosten-Nutzen-Analyse aufbauen – bei welchen Lieferanten lohnt sich die Erhebung tatsächlicher Emissionswerte, weil sie günstiger sind als die Arbeit mit Default-Werten? Und wo überwiegt der administrative Aufwand?
Wer noch nicht alle Grundlagen gelegt hat, muss laut Luisa Weber nicht in Panik verfallen: „Die eigentlichen Compliance-Pflichten, wie zum Beispiel der Zertifikatskauf, beginnen erst ab dem 01. Februar 2027. Jetzt ist die Zeit, sich vorzubereiten: Transparenz über Scope und Kosten schaffen, sicherstellen, dass alle für die CBAM-Erklärung notwendigen Informationen bis zur Einreichungsfrist Ende September 2027 vorliegen, und die richtigen Weichen in der Lieferantenkommunikation stellen. Wer das jetzt angeht, ist gut aufgestellt.“
CBAM ist mehr als ein Zollthema. Er ist ein Prüfstein dafür, wie gut Unternehmen ihre Nachhaltigkeitsstrategie, ihre Einkaufsprozesse und ihre Governance verknüpft haben – und wie ernst sie die Dekarbonisierung ihrer Lieferketten nehmen.
Das könnte Sie auch interessieren:
-
EmpCo-Richtlinie: Ein scharfes Schwert gegen Greenwashing
81
-
ESG – Definition und Bedeutung für Unternehmen und Investoren
58
-
EU-Kommission verabschiedet überarbeitete Nachhaltigkeitsberichtsstandards
37
-
Socialbee: Jobvermittlung, die anders rechnet
29
-
Von „grün“ zu gerichtsfest: Die EmpCo verändert die Nachhaltigkeitskommunikation
28
-
PPWR in der Praxis: Lieferantendaten und die nächsten Schritte für den Mittelstand
26
-
Greenwashing-Alarm: Jede zweite Firma kommuniziert regelwidrig
23
-
EmpCo: Ist Greenwashing ab September Geschichte?
19
-
VSME wird zum VS – Kommission verabschiedet „Voluntary Standard“
18
-
Hopper: Das Undercover-Fahrrad
14
-
Bei der Kreislaufwirtschaft in Aktion treten
17.09.2026
-
Klimaresilienz im Verbund: Voneinander lernen, gemeinsam anpassen
16.09.2026
-
Vom Assistenten zum autonomen Agenten: Agentic AI im Netzbetrieb
15.09.2026
-
Green Claims: Vom Rechtscheck zum dauerhaften Prüfprozess
15.09.2026
-
Weniger CSRD, bessere ESG-Informationen: Warum der Pflichtbericht nicht mehr im Mittelpunkt stehen sollte
09.09.2026
-
Greenwashing-Alarm: Jede zweite Firma kommuniziert regelwidrig
09.09.2026
-
Ventilator gekauft, Problem gelöst? Erst rechnen, dann in Klimaanpassung investieren
09.09.2026
-
EmpCo: Ist Greenwashing ab September Geschichte?
08.09.2026
-
Bewährte Mobilitätslösungen greifen im Unternehmenskontext oft zu kurz
04.09.2026
-
Vom Sustainability Manager zum Sustainable Transformation Manager
02.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion





