
Praxis-Tipp
Investitionsabzugsbetrag und Sonderabschreibung für im Ausland gelagerte Werkzeuge

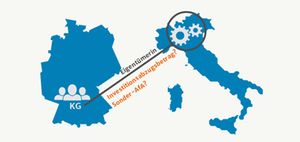
Bild: Haufe Online Redaktion
Beispiel: Investitionsabzugsbetrag und Sonderabschreibung für Werkzeuge
Eine KG hat eine einzige – im Inland belegene – Betriebsstätte. Sie benötigt für die Herstellung eines ihrer Produkte u. a. Kunststoffformteile, die im Spritzgussverfahren hergestellt werden. Die Spritzgussformen werden in der Produktion als "Werkzeuge" in universelle Spritzgussmaschinen eingesetzt. Die KG selbst verfügt nicht über die Maschinen, um solche Spritzgussteile selbst herstellen zu können. Dazu bedient sie eines anderen darauf spezialisierten Unternehmens in Italien. Dort werden die Spritzgussformen gelagert und bei Bedarf abgerufen. Die neuen Werkzeuge, Konstruktionszeichnungen und Datenblätter gehen nach Abnahme und Bezahlung in das Eigentum der KG über. Diese macht für die Anschaffung der Spritzgussformen einen Investitionsabzugsbetrag nach § 7g Abs. 1 EStG geltend und berücksichtigt nach Anschaffung neben der linearen AfA nach § 7g Abs. 1 EStG die Sonder-AfA nach § 7g Abs. 5 EStG. Das Finanzamt lehnt die Anerkennung ab, weil wegen der Lagerung die erforderliche Nutzung in einer inländischen Betriebsstätte der KG nicht vorliege.
Investitionsabzugsbetrag und Sonderabschreibung sind zulässig
Maschinengebundene Werkzeuge werden allgemein als selbständig bewertbare um Wirtschaftsgüter des Anlagevermögens beurteilt (BFH, Urteil v. 6.10.1995, III R 101/93, Haufe Index 65485). Nach Auffassung des Niedersächsischen FG darf die KG sowohl den Investitionsabzugsbetrag als auch die Sonderabschreibungen gewinnwirksam vornehmen, da die Wirtschaftsgüter (Werkzeuge) in einer inländischen Betriebsstätte ausschließlich betrieblich genutzt worden sind (FG Niedersachsen, Urteil v. 15.5.2018, 3 K 74/18).
Lagerung im Ausland bei einem fremden Unternehmen unschädlich
Die reine Lagerung der Wirtschaftsgüter bei einem fremden ausländischen Unternehmen steht der Steuerbegünstigung nicht entgegen. Die Werkzeuge sind ausschließlich in der inländischen Betriebsstätte der KG genutzt worden, da eine außerbetriebliche Nutzung nicht erfolgt ist bzw. es bei "funktionaler Betrachtung" der Nutzung ausreicht, wenn das Wirtschaftsgut außerhalb der räumlichen Grenzen des Betriebs benutzt wird, aber die tatsächliche Gewalt über das Wirtschaftsgut regelmäßig innerhalb kurzer Frist wiedererlangt werden kann und damit im Einflussbereich des Steuerpflichtigen verbleibt.
Revisionverfahren anhängig
Die FG hat die Revision zugelassen, da höchstrichterlich bisher nicht abschließend geklärt ist, ob – wie von der Literatur vertreten – für die Verbleibensvoraussetzungen nach § 7g EStG nicht eine streng örtliche (so das Finanzamt), sondern daneben auch eine funktionale Betrachtung entscheidend ist. Die Revision wurde zwischenzeitlich eingelegt (Az. des BFH: IV R 16/18). Einschlägige Fälle sollten offengehalten werden, bis der BFH entschieden hat.
Schlagworte zum Thema:
Investitionsabzugsbetrag
,
Einkommensteuer
-
Begünstigte Versicherungsverträge vor dem 1.1.2005 in Rentenform
1.0302
-
Abgabefristen für die Steuererklärungen 2019 bis 2025
1.027
-
Unterhaltsleistungen an über 25 Jahre alte studierende Kinder
49516
-
Neue Bagatellgrenzen für betrieblich genutzte Grundstücksteile
4562
-
Neuregelung des häuslichen Arbeitszimmers und der Pauschalen ab VZ 2023
417
-
Feststellung des Grades der Behinderung für zurückliegende Zeiträume
402
-
Pflichtangaben für Kleinbetragsrechnungen
379
-
Fallstricke bei der Erbschaftsteuerbefreiung des Familienheims
336
-
Umsatzsteuer 2026: Wichtige Änderungen im Überblick
305
-
Atypische Kapitalauszahlung aus einer betrieblichen Altersversorgung
276
-
Entlastungsbetrag für Alleinerziehende im Nestmodell?
04.09.2026
-
Überbrückungshilfen: Was eine gute Widerspruchsbegründung ausmacht
02.09.2026
-
Vorabpauschalen bei Fonds und ETFs im Betriebsvermögen richtig erfassen
01.09.2026
-
Nachträglicher interner Versorgungsausgleich
31.08.2026
-
Corona-Hilfen: Festsetzung auf Null nicht allein wegen fehlender Unterlagen
26.08.2026
-
Schlussabrechnung: Warum der Vortrag im Widerspruchsverfahren entscheidet
19.08.2026
-
Gebühren für verbindliche Auskunft
17.08.2026
-
Totalgewinnprognose bei Photovoltaikanlage
14.08.2026
-
Überbrückungshilfe: VG Düsseldorf verschärft Anforderungen an Amtsermittlung
12.08.2026
-
72 % der Rentenleistungen im Jahr 2025 waren einkommensteuerpflichtig
05.08.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG


