
FG Pressemitteilung
Aufwendungen zur Beseitigung nachträglich eingetretener Schäden

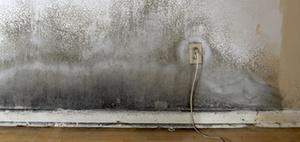
Bild: Corbis
Die Mieterin hinterließ die Wohnung in einem beschädigten Zustand.
Die Klägerin erwarb zum 1.4.2007 eine Eigentumswohnung, die sich in einem mangelfreien Zustand befand. Zugleich übernahm sie das bestehende Mietverhältnis. In der Folgezeit kam es zu einer gerichtlichen Auseinandersetzung mit der Mieterin. Im September 2008 kündigte die Klägerin das Mietverhältnis. Die Mieterin hinterließ die Wohnung in einem beschädigten Zustand (eingeschlagene Scheiben, Schimmelbefall, zerstörte Bodenfliesen, Wasserschaden). Zur Beseitigung dieser Schäden wandte die Klägerin im Jahr 2008 rund 20.000 EUR; auf, die sie als sofort abzugsfähige Werbungskosten behandelte. Hingegen vertrat das beklagte Finanzamt die Auffassung, es handele sich um sog. anschaffungsnahe Herstellungskosten.
Grundsätzlich gilt 15 %-Grenze
Nach der entsprechenden Bestimmung des Einkommensteuergesetzes gehören Instandsetzungs- und Modernisierungsaufwendungen, die innerhalb von drei Jahren nach Anschaffung des Gebäudes durchgeführt werden, zu den Herstellungskosten des Gebäudes, wenn die Aufwendungen (ohne Umsatzsteuer) 15% der Gebäudeanschaffungskosten übersteigen. Diese können nur im Wege der Abschreibung geltend gemacht und nicht sofort abgezogen werden.
Klage trotzdem erfolgreich
Nach Ansicht des Gerichts liegen – trotz Überschreitung der 15%-Grenze – keine anschaffungsnahen Herstellungskosten vor. Der Anwendungsbereich der Vorschrift sei einzuschränken. Die Gesetzesbegründung lasse keine Anhaltspunkte dafür erkennen, dass der Gesetzgeber Aufwand zur Beseitigung von Schäden nach Erwerb habe erfassen wollen. Dagegen sprächen auch systematische Gründe. So könne in Fällen, in denen es – wie im Streitfall – zu einem Substanzverlust komme, auch eine Absetzung für außerordentliche Abnutzung in Anspruch genommen werden, die ebenfalls mit einem sofortigen Abzug einhergehe.
Zudem habe der Gesetzgeber an die überholte Rechtsprechung anknüpfen wollen, die derartige Aufwendungen nicht erfasst habe. Schließlich gebiete die mit der Regelung bezweckte Verwaltungsvereinfachung keine Qualifizierung derartiger Aufwendungen als anschaffungsnahe Herstellungskosten.
FG Düsseldorf, Urteil v. 21.1.2016, 11 K 4274/13 E
Weitere interessante News zum Thema Vermietung:
Vergleichsberechnung bei verbilligter Vermietung
Vorsteuerabzug aus Entschädigungszahlung für vorzeitige Pachtvertragsauflösung
Gewerbesteuerliche Hinzurechnung für Mietzinsen
Überlassung einer Mietwohnung an die unterhaltsberechtigte Tochter
FG Düsseldorf, Pressemitteilung v. 4.3.2016
Schlagworte zum Thema:
Herstellungskosten
,
Vermietung und Verpachtung
,
Vermietung
,
Werbungskosten
,
Einkommensteuer
-
Erstattungszinsen für Gewerbesteuer als steuerpflichtige Betriebseinnahmen
396
-
Mündliche Verhandlungen zur Verfassungsmäßigkeit der Erbschaftsteuer
172
-
Antrag auf Aufteilung der Steuerschuld nach § 268 AO ist unwiderruflich
155
-
Sonderausgabenabzug für einbehaltene Kirchensteuer auf Kapitalerträge aus anderen Einkunftsarten
131
-
Abschreibung für eine Produktionshalle
107
-
Vermietung an den Partner in einer nichtehelichen Lebensgemeinschaft
92
-
Wirksamkeit von nach Eröffnung des Insolvenzverfahrens ergangenen „Erstattungsbescheiden“
86
-
Rückforderung von Kindergeld bei fehlendem Kontakt zum Kind
75
-
Zufluss von nicht ausgezahlten Darlehenszinsen eines beherrschenden Gesellschafters
72
-
Keine erweiterte Kürzung bei Veräußerung des gesamten Grundbesitzes im Laufe des Erhebungszeitraums
71
-
Immobilienübertragung im Scheidungsvergleich
02.10.2026
-
Zum Rangverhältnis der Kindergeldberechtigten
01.10.2026
-
Steuersatzermäßigung im Hotel
01.10.2026
-
Neue anhängige Verfahren im September 2026
01.10.2026
-
Alle am 1.10.2026 veröffentlichten Entscheidungen
01.10.2026
-
Weihnachtsfeier für Handelsvertreter und Montagepartner
29.09.2026
-
Steuerfreie Einlagenrückgewähr aus einer EU-Kapitalgesellschaft
28.09.2026
-
Abgrenzung Vermietungsleistung oder Vermittlungsleistung?
28.09.2026
-
Doppelte Haushaltsführung bei Selbständigen
28.09.2026
-
Fahrten zum Lotsrevier sind Reisekosten
28.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG


