
DStV
Photovoltaikanlage noch bis zum 31.5. umsatzsteuerlich zuordnen

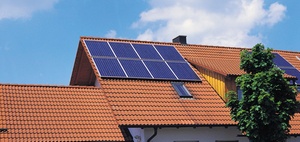
Bild: Haufe Online Redaktion
Der Eigenheimbesitzer muss dem Finanzamt anzeigen, dass und inwieweit er die Photovoltaikanlage seiner unternehmerischen Sphäre zuordnet.
Dies hat zur Folge, dass Umsatzsteuer an das Finanzamt abgeführt werden muss. Erfreulich ist jedoch, dass der Eigenheimbesitzer die für die Installation der Anlage selbst gezahlte Umsatzsteuer als Vorsteuer vom Finanzamt zurückfordern kann. Dies gilt ebenso für alle weiteren gezahlten Umsatzsteuerbeträge in Rechnungen, die im Zusammenhang mit der Anlage stehen.
Die Frist läuft ab
Die Voraussetzung ist, dass der Eigenheimbesitzer dem Finanzamt anzeigt, dass und inwieweit er die Photovoltaikanlage seiner unternehmerischen Sphäre zuordnet. Doch hier drängt die Zeit, denn die Zuordnung muss bis zum 31.5. des Folgejahres erfolgen, d. h. das diese Zuordnung für alle im Kalenderjahr 2015 erstellten Anlagen bis zum 31.5.2016 erfolgen muss. Dies gilt auch, wenn der Erwerber die Dienste eines Steuerberaters in Anspruch nimmt und eine Dauerfristverlängerung für die Abgabe der Steuererklärung bis zum Jahresende hat.
Empfehlung: 100 %-ige Zuordnung
Hierfür empfiehlt der Deutsche Steuerberaterverband e. V. eine 100 %-ige Zuordnung zum Unternehmen, da nur diese den vollen Vorsteuerabzug ermöglicht und somit einen Finanzierungsvorteil bedingt. Die Zuordnung kann unter anderem durch die Abgabe der Umsatzsteuerjahreserklärung oder schriftlich an das Finanzamt erfolgen.
Weitere News zum Thema:
Ab 2016 unterliegt auch der Bau von Photovoltaikanlagen der Bauabzugsteuer
Steuerabzug bei Photovoltaikanlagen
Sonniges Investment: Umsatzsteuerliche Behandlung von Photovoltaikanlagen
DStV, Pressemitteilung v. 12.5.2016
Schlagworte zum Thema:
Photovoltaik
,
Umsatzsteuer
-
Abgabefristen für die Steuererklärungen 2019 bis 2025
1.311
-
Begünstigte Versicherungsverträge vor dem 1.1.2005 in Rentenform
8842
-
Neue Bagatellgrenzen für betrieblich genutzte Grundstücksteile
4972
-
Pflichtangaben für Kleinbetragsrechnungen
486
-
Unterhaltsleistungen an über 25 Jahre alte studierende Kinder
45816
-
Neuregelung des häuslichen Arbeitszimmers und der Pauschalen ab VZ 2023
405
-
Feststellung des Grades der Behinderung für zurückliegende Zeiträume
374
-
Behinderten-Pauschbetrag auch bei Pflegegrad 4 oder 5
315
-
Fallstricke bei der Erbschaftsteuerbefreiung des Familienheims
300
-
Schätzung des Arbeitslohns bei Handwerkerleistungen
298
-
Finanzielle Beteiligung bei doppelter Haushaltsführung
30.09.2026
-
Corona-Soforthilfe: VG Koblenz weist Klage trotz Umsatzeinbruch ab
30.09.2026
-
Strafverteidigungskosten bei Freiheitsstrafe
29.09.2026
-
Berufung nach verlorener Klage auf Überbrückungshilfe: Wann ist sie möglich?
23.09.2026
-
PKV-Beiträge trotz Arbeitgeber als Versicherungsnehmer abziehbar?
22.09.2026
-
Was Steuerberater bei der Forschungszulage frühzeitig vom Mandanten wissen müssen
17.09.2026
-
Dezemberhilfe: Falsche Angaben zur Betroffenheit schließen Vertrauensschutz aus
16.09.2026
-
Teilfreistellungen bei Fonds und ETF im Betriebsvermögen
15.09.2026
-
Kindergeld bei Teilzeitbeschäftigung und anlassbezogener Freistellung eines Beamten
14.09.2026
-
Schätzung des Arbeitslohns bei Handwerkerleistungen
10.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG


