Reform Einkommensteuergesetz
Handwerkerleistung: § 35a EStG-Steuerbonus ab 2027

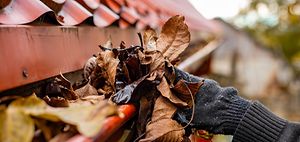
Bild: iStockphoto
Dachrinnenreinigung gilt in der Regel steuerlich als Handwerkerleistung. Künftig soll es dafür weniger Geld vom Finanzamt zurückgeben
Das Bundeskabinett hat am 2.9.2026 den Entwurf des Einkommensteuerreformgesetzes 2027 beschlossen. Der Steuerbonus für Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen nach § 35a Absatz 3 Satz 1 EStG soll ab dem 1.1.2027 von 20 auf 15 Prozent sinken, der Höchstbetrag von 1.200 auf 900 Euro.
Der Abzug für haushaltsnahe Dienstleistungen nach § 35a Abs. 2 EStG Haushalt bleibt unangetastet. Bundestag und Bundesrat müssen den Änderungen noch zustimmen.
Haushaltsnahe Dienste und Handwerkerleistungen im Steuervergleich
Wer Hilfe im Haushalt oder am Haus in Anspruch nimmt, kann bis zu 20 Prozent der Arbeits-, Fahrt- und Maschinenkosten direkt von der Einkommensteuer abziehen. Materialkosten bleiben außen vor. Entscheidend ist die Abgrenzung zwischen haushaltsnahen Dienstleistungen und Handwerkerleistungen.
Haushaltsnahe Dienstleistungen: Höherer Steuerbonus
Zu den haushaltsnahen Dienstleistungen zählen Tätigkeiten, die grundsätzlich selbst erledigt werden könnten, wie Gartenarbeiten, Rasenpflege oder Reinigungsarbeiten. Absetzbar sind bis zu 20.000 Euro pro Jahr, daraus ergibt sich eine maximale Steuerermäßigung von 4.000 Euro.
Handwerkerleistungen: Gedeckelter Abzug für Facharbeiten
Zu den Handwerkerleistungen zählen zum Beispiel Fensterrenovierungen, Heizungswartung oder Dacharbeiten. Das setzt Fachkräfte voraus. Der absetzbare Betrag ist hier bislang auf 6.000 Euro begrenzt, der maximale Steuerbonus beläuft sich auf 1.200 Euro.
"Für die Inanspruchnahme von Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen ermäßigt sich die tarifliche Einkommensteuer, vermindert um die sonstigen Steuerermäßigungen, auf Antrag um 15 Prozent der Aufwendungen des Steuerpflichtigen, höchstens jedoch um 900 Euro."
Betriebskosten: Steuervorteile auch für Mieter
Mieter können haushaltsnahe Dienstleistungen steuerlich geltend machen, wenn sie in der Betriebskostenabrechnung ausgewiesen sind. Typische Positionen sind Hausreinigung, Gartenpflege, Hauswart oder Aufzugswartung. Voraussetzung ist, dass der Vermieter die Kosten so aufschlüsselt, dass der Anteil für Dienstleistungen eindeutig von Material- und sonstigen Kosten abgrenzbar ist.
Steuerbonus sichern: zwingende Voraussetzungen
Es muss eine Rechnung vorliegen, auf der Arbeits-, Fahrt- und Maschinenkosten getrennt von den Materialkosten ausgewiesen sind. Der Betrag muss als Überweisung beglichen werden. Barzahlungen werden grundsätzlich nicht anerkannt. Maßgeblich ist das Kalenderjahr der tatsächlichen Zahlung, nicht das Jahr der Leistungserbringung.
Steuerbonus für Mieter: Nebenkostenabrechnung reicht als Nachweis
Kein eigener Vertrag erforderlich
Mieter können die Steuerermäßigung nach § 35a EStG für haushaltsnahe Dienstleistungen und Handwerkerleistungen geltend machen, ohne einen eigenen Vertrag mit dem Leistungserbringer abgeschlossen zu haben, wie der Bundesfinanzhof klargestellt hat.
Der Begriff "Inanspruchnahme" in § 35a EStG setzt keinen eigenen zivilrechtlichen Vertrag zwischen Mieter und Leistungserbringer voraus. Es reicht aus, dass dem Mieter die Leistung zugutekommt, unabhängig davon, ob der Vertrag durch einen Vermieter, Verwalter oder eine Wohnungseigentümergemeinschaft geschlossen wurde.
Nebenkostenabrechnung als ausreichender Nachweis
Als Nachweis genügt in der Regel die Wohnnebenkostenabrechnung des Vermieters, wenn sie die wesentlichen Rechnungsangaben enthält und keine begründeten Zweifel an ihrer Richtigkeit bestehen. Die Mindestangaben:
- Leistungserbringer (Rechnungsaussteller)
- Leistungsempfänger
- Art, Zeitpunkt und Inhalt der Leistung
- Höhe des Entgelts (Lohnanteil)
- Nachweis unbarer Zahlung
Nachweispflicht: gestufte Mitwirkungsobliegenheit
Fehlen Angaben oder bestehen Zweifel, darf das Finanzamt beziehungsweise das Finanzgericht die Steuerermäßigung nicht sofort verweigern.
Es gilt eine gestufte Mitwirkungspflicht.
(BFH, Urteil v. 20.4.2023, VI R 24/20)
Betriebskostenabrechnung: Wann Vermieter nachbessern müssen
Vermieter sind nach den Grundsätzen von Treu und Glauben (§§ 241, 242 BGB) verpflichtet, Mieter dabei zu unterstützen, die steuerlichen Vorteile nach § 35a EinEStG für haushaltsnahe Dienstleistungen aus der Betriebskostenabrechnung tatsächlich geltend machen zu können, auch ohne ausdrückliche gesetzliche Regelung und ungeachtet entgegenstehender Mietvertragsklauseln.
Eine gesonderte Steuerbescheinigung nach § 35a EStG muss nicht ausgestellt werden, die Betriebskostenabrechnung muss aber so aufgeschlüsselt sein, dass Mieter die Kosten für haushaltsnahe Dienstleistungen eindeutig abgrenzen und gegenüber dem Finanzamt geltend machen können, wie aus einer Entscheidung des Landgerichts Berlin hervorgeht.
Abrechnung nur teilweise ausreichend
Die vorliegende Betriebskostenabrechnung für 2014 erfüllte diese Anforderung nur teilweise: Während sich bei Positionen wie Hausreinigung, Gartenpflege, Hauswart oder Aufzugswartung die steuerbegünstigten Dienstleistungsanteile aus der Abrechnung ableiten ließen, war das bei den Positionen "Nebenkosten Frischwasser", "Nebenkosten Entwässerung" und "Sonstige BK" nicht möglich. Die zugrundeliegenden Einzelrechnungen waren nicht nach Beträgen und Leistungen aufgeschlüsselt.
Ergänzende Erklärung statt Steuerbescheinigung
Das Gericht stellt klar, dass der Vermieter keine vollständige Steuerbescheinigung ausstellen und auch keine steuerrechtliche Einordnung vornehmen muss. Es genügt eine ergänzende Erläuterung zur Betriebskostenabrechnung, aus der die Einzelrechnungen der strittigen Positionen nach Beträgen und erbrachten Leistungen hervorgehen.
Mietvertragsklausel unwirksam
Die Mietvertragsklausel, die jeden Nachweis haushaltsnaher Aufwendungen ausgeschlossen hatte, bewertete das Gericht als überraschend und unangemessen benachteiligend und damit als unwirksam. Die Klausel widerspreche den Grundsätzen von Treu und Glauben und schränkt eine gesetzlich nicht abdingbare Nebenpflicht unzulässig ein.
Da die Frage, ob und in welcher Form Vermieter Mieter bei der Inanspruchnahme von Steuervorteilen nach § 35a EStG unterstützen müssen, höchstrichterlich noch nicht geklärt war, ließ das Gericht die Revision zu
(LG Berlin, Urteil v. 18.10.2017, 18 S 339/16)
Das könnte Sie auch interessieren:
Schlagworte zum Thema:
Steuern
,
Mietrecht
,
Handwerkerleistung
,
Betriebskostenabrechnung
,
Haushaltsnahe Dienstleistungen
-
Befristeter Mietvertrag: Darauf sollten Vermieter achten
622
-
Videoüberwachung im Mehrfamilienhaus: was ist erlaubt?
599
-
Untervermietung: Was der Vermieter dulden muss und was nicht
549
-
Unterjährige Verbrauchsinformation: Fristen für Verwalter
440
-
Vermietung an Angehörige: Die 66-Prozent-Regel
351
-
Begründung der Mieterhöhung: So wird sie rechtens erklärt
325
-
Verwaltungskostenpauschale 2026: Kostenmiete steigt mit Tabelle
323
-
Aufgaben und Pflichten des Verwaltungsbeirats
287
-
Balkonsanierung: Pflichten, Rechte und Kostenverteilung
261
-
Keine Maklerprovision für Hausverwalter
251
-
Heizkosten klettern 45 Prozent über Vorkrisenniveau
01.10.2026
-
Wohnungseigentümer dürfen Fassadenkunstwerk beschließen
25.09.2026
-
Warum Marge die Immobilienverwaltung rettet
23.09.2026
-
Heizperiode 2026 bringt höhere Kosten
22.09.20262
-
Umweltwerbung wird zur Abmahnfalle für Makler
21.09.2026
-
Immobilienverwaltung des Jahres: Die Preisträger 2026
18.09.202611
-
Deutscher Verwaltertag in Berlin eröffnet
17.09.2026
-
Energieausweis 2027: Neue Pflichten für Makler durch GModG
15.09.2026
-
Neue CO2-Kostenaufteilung: Gasheizung wirtschaftlich riskant
09.09.20261
-
Handwerkerleistung: § 35a EStG-Steuerbonus ab 2027
08.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion