BFH Kommentierung
Versicherungsentschädigung bei Land- und Forstwirtschaft
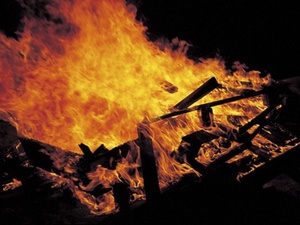
Bild: Haufe Online Redaktion
Stall und Scheune wurden durch einen Brand vollständig zerstört.
Hintergrund
Die Entscheidung betrifft die bisher strittige Frage, ob eine Entschädigung aus einer Schadensversicherung bei der Ermittlung des Gewinns aus Land- und Forstwirtschaft nach Durchschnittssätzen zu erfassen ist.
Der Landwirt L (der Rechtsvorgänger des an dem vorliegenden Verfahren Beteiligten) ermittelte den Gewinn aus seinem land- und forstwirtschaftlichen Betrieb nach Durchschnittssätzen. Durch einen Brand wurden Stall und Scheune vollständig zerstört. Die Brandversicherung leistete dafür eine Entschädigung von 310.000 DM. In 1999 bis 2001 wurden die Gebäude teilweise wieder aufgebaut. Zum Jahresende 2001 veräußerte L den Grundbesitz mit den teilfertigen Gebäuden an verschiedene Erwerber.
L erklärte für das Streitjahr 2001 neben laufenden Einkünften aus Land- und Forstwirtschaft einen Aufgabegewinn aus der Veräußerung. Die Versicherungsentschädigung erfasste er dabei nicht. Das FA vertrat demgegenüber die Auffassung, die Versicherungsentschädigung sei (abzüglich der Anwaltskosten) in den Aufgabegewinn einzubeziehen.
Das FG gab der Klage statt. Es ging davon aus, die Entschädigung sei nicht als Sondergewinn zu berücksichtigen. Sie sei bei der Gewinnermittlung nach Durchschnittssätzen mit dem Grundbetrag (d.h. mit den pauschalen Hektarwerten) abgegolten.
Entscheidung
Der BFH widerspricht dem FG. Er entscheidet die Streitfrage mit dem FA dahin, dass die Gewinne aus Entschädigungen für die Zerstörung eines Wirtschaftsguts durch höhere Gewalt als Sondergewinne in den Durchschnittssatzgewinn einzubeziehen sind.
Nach der gesetzlichen Regelung sind Gewinne aus der Auflösung einer Rücklage für Ersatzbeschaffung in den Durchschnittssatzgewinn einzubeziehen (§ 13a Abs. 6 Nr. 4 EStG). Der Gesetzgeber wollte damit (auch) die Gewinne, die durch die Bildung einer Rücklage zunächst der Versteuerung im Jahr seiner Entstehung entzogen wurden, berücksichtigen. Die Regelung ist im Grundsatz dahin auszulegen, dass der durch das Ausscheiden eines Wirtschaftsguts, hier eines Gebäudes, infolge höherer Gewalt entstandene Gewinn in den Durchschnittssatzgewinn einzubeziehen ist. Folglich sind unter den Tatbestand auch die entsprechenden Gewinne zu subsumieren, die die nicht in eine Rücklage für Ersatzbeschaffung eingestellt wurden.
Die Sache wurde an das FG zurückverwiesen. Das FG hat noch festzustellen, in welcher Höhe und in welchem Veranlagungsjahr die Entschädigungszahlungen in den Durchschnittssatzgewinn einzubeziehen sind.
Hinweis
Die im Schrifttum kontrovers behandelte Frage ist damit entschieden. Die Argumentation des BFH überzeugt. Wenn Gewinne aus der Auflösung einer Rücklage für Ersatzbeschaffung in den Durchschnittssatzgewinn einzubeziehen sind, wäre es nicht verständlich, vergleichbare Gewinne, für die keine Rücklage gebildet wurde, außer Betracht zu lassen.
Wie der BFH weiter ausführt, lässt sich der Gesetzesbegründung zwar entnehmen, dass Entschädigungen, die nicht im Rahmen des § 13a Abs. 6 EStG erfasst werden, mit dem Grundbetrag abgegolten seien. Unter "Entschädigungen" fallen jedoch nach Auffassung des BFH nicht die außerordentlichen Ersatzleistungen für ein infolge höherer Gewalt ausgeschiedenes Wirtschaftsgut, sondern die in landwirtschaftlichen Betrieben regelmäßig anzutreffenden Zählungen für Wirtschaftserschwernisse oder zur Förderung bestimmter agrarpolitischer Ziele. Die Auslegung des BFH steht daher mit den Gesetzesmaterialien in Einklang.
Urteil v. 25.9.2014, IV R 44/11, veröffentlicht am 19.11.2014
Alle am 19.11.2014 veröffentlichten Entscheidungen im Überblick
-
Erstattungszinsen für Gewerbesteuer als steuerpflichtige Betriebseinnahmen
353
-
Mündliche Verhandlungen zur Verfassungsmäßigkeit der Erbschaftsteuer
182
-
Antrag auf Aufteilung der Steuerschuld nach § 268 AO ist unwiderruflich
150
-
Sonderausgabenabzug für einbehaltene Kirchensteuer auf Kapitalerträge aus anderen Einkunftsarten
127
-
Vermietung an den Partner in einer nichtehelichen Lebensgemeinschaft
90
-
Abschreibung für eine Produktionshalle
88
-
Wirksamkeit von nach Eröffnung des Insolvenzverfahrens ergangenen „Erstattungsbescheiden“
78
-
Rückforderung von Kindergeld bei fehlendem Kontakt zum Kind
76
-
Keine erweiterte Kürzung bei Veräußerung des gesamten Grundbesitzes im Laufe des Erhebungszeitraums
68
-
Zufluss von nicht ausgezahlten Darlehenszinsen eines beherrschenden Gesellschafters
65
-
Nachweis des niedrigeren gemeinen Werts für Zwecke der Erbschaftsteuer
05.10.2026
-
Wahlfeststellungsbescheid im Tabaksteuerrecht
05.10.2026
-
Steuersatzermäßigung im Hotel
05.10.2026
-
Immobilienübertragung im Scheidungsvergleich
02.10.2026
-
Zum Rangverhältnis der Kindergeldberechtigten
01.10.2026
-
Neue anhängige Verfahren im September 2026
01.10.2026
-
Alle am 1.10.2026 veröffentlichten Entscheidungen
01.10.2026
-
Weihnachtsfeier für Handelsvertreter und Montagepartner
29.09.2026
-
Steuerfreie Einlagenrückgewähr aus einer EU-Kapitalgesellschaft
28.09.2026
-
Abgrenzung Vermietungsleistung oder Vermittlungsleistung?
28.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG