FG Kommentierung
Stornokosten für geplante Skifreizeit als Werbungskosten
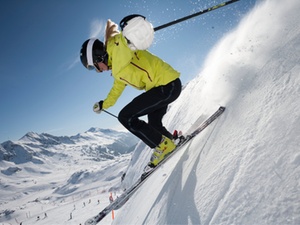
Bild: MEV-Verlag, Germany
Auch eine Skifreizeit kann beruflich veranlasst sein.
Sachverhalt:
Der (teils variabel vergütete) Chefarzt einer kardiologischen Klinik lud das gesamte Klinikpersonal alljährlich zu einer Skifreizeit ein und trug die anfallenden Kosten. Nachdem der Ausflug im Jahr 2007 aus Termin- und Witterungsgründen abgesagt worden war, leistete der Chefarzt an den Reiseveranstalter eine Ausfallentschädigung von 882 Euro. Das Finanzamt erkannte die Aufwendungen nicht als Werbungskosten an und stufte sie stattdessen als typische Aufwendungen der (privaten) Lebensführung ein. Dagegen trug der Chefarzt vor, dass er aufgrund seiner variablen Bezüge auf den besonderen persönlichen Einsatz seiner Mitarbeiter angewiesen sei und der Skiurlaub eine „Motivationsfreizeit“ sei.
Entscheidung:
Das Finanzgericht entschied, dass der Arzt die Aufwendungen als Werbungskosten abziehen darf. Nach der neueren Rechtsprechung des BFH muss anhand einer einzelfallabhängigen Gesamtschau aller Umstände entschieden werden, ob Aufwendungen beruflich veranlasst sind oder für die Lebensführung i. S. von § 12 Nr. 1 Satz 2 EStG verausgabt wurden. Die Skifreizeit im Urteilsfall war nach dieser Gesamtwürdigung ausschließlich durch die nichtselbstständige Tätigkeit des Chefarztes veranlasst. Der Ausflug beruhte nicht auf einem herausgehobenen persönlichen Ereignis des Arztes, sondern wurde allein veranstaltet, um die Mitarbeiter zur weiteren Leistungsbereitschaft zu motivieren und somit um die variablen Bezüge des Chefarztes zu erhalten bzw. zu steigern. Die berufliche Veranlassung der Reise wurde auch durch den Umstand gestützt, dass an der Skifreizeit keine Angehörigen und Freunde des Chefarztes bzw. der Mitarbeiter teilnahmen. Dem stand nicht entgegen, dass der Arzt quasi als Gastgeber auftrat, der Ausflug in ein touristisches Skigebiet führte und das Reiseprogramm private Lebensführungsinteressen wie Skifahren und Wandern ansprach; trotz dieser Umstände hatte die Veranstaltung nach Auffassung des Finanzgerichts nicht den Charakter einer privaten Veranstaltung.
Praxishinweis:
Ferner erachtete das Finanzgericht die Abzugsbeschränkung für Geschenke nach § 9 Abs. 5 i. V. m. § 4 Abs. 5 Satz 1 Nr. 1 EStG wegen einer teleologisch-systematischen Reduktion vorliegend nicht für anwendbar. Die Entscheidung ist mittlerweile rechtskräftig.
Thüringer FG, Urteil v. 13.10.2013, 3 K 306/12, Haufe Index 7436562
Schlagworte zum Thema:
Einkommensteuer
,
Werbungskosten
-
Erstattungszinsen für Gewerbesteuer als steuerpflichtige Betriebseinnahmen
392
-
Mündliche Verhandlungen zur Verfassungsmäßigkeit der Erbschaftsteuer
215
-
Antrag auf Aufteilung der Steuerschuld nach § 268 AO ist unwiderruflich
157
-
Sonderausgabenabzug für einbehaltene Kirchensteuer auf Kapitalerträge aus anderen Einkunftsarten
143
-
Vermietung an den Partner in einer nichtehelichen Lebensgemeinschaft
103
-
Abschreibung für eine Produktionshalle
95
-
Wirksamkeit von nach Eröffnung des Insolvenzverfahrens ergangenen „Erstattungsbescheiden“
79
-
Rückforderung von Kindergeld bei fehlendem Kontakt zum Kind
76
-
Keine erweiterte Kürzung bei Veräußerung des gesamten Grundbesitzes im Laufe des Erhebungszeitraums
74
-
Zufluss von nicht ausgezahlten Darlehenszinsen eines beherrschenden Gesellschafters
73
-
Zum Nachweis des niedrigeren gemeinen Werts für Zwecke der Erbschaftsteuer
05.10.2026
-
Wahlfeststellungsbescheid im Tabaksteuerrecht
05.10.2026
-
Steuersatzermäßigung im Hotel
05.10.2026
-
Immobilienübertragung im Scheidungsvergleich
02.10.2026
-
Zum Rangverhältnis der Kindergeldberechtigten
01.10.2026
-
Neue anhängige Verfahren im September 2026
01.10.2026
-
Alle am 1.10.2026 veröffentlichten Entscheidungen
01.10.2026
-
Weihnachtsfeier für Handelsvertreter und Montagepartner
29.09.2026
-
Steuerfreie Einlagenrückgewähr aus einer EU-Kapitalgesellschaft
28.09.2026
-
Abgrenzung Vermietungsleistung oder Vermittlungsleistung?
28.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG