
FG Kommentierung
Garage des Einfamilienhauses als Betriebsvermögen

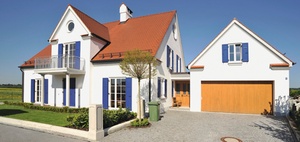
Bild: MEV Verlag GmbH, Germany
Die Garage konnte als gewillkürtes Betriebsvermögen behandelt werden.
Hintergund: Finanzamt sah eine Entnahme des Miteigentumsanteils
Die Ehegatten hatten 1979 als Miteigentümer zusammen mit einem Einfamilienhaus eine angegliederte Doppelgarage errichtet, in der neben einem privaten ein betrieblicher Pkw abgestellt wurde. Nach einer Betriebsprüfung für 1983 aktivierte der Ehemann seinen hälftigen Miteigentumsanteil an der Doppelgarage. Der Ausweis in der Bilanz wurde beibehalten, bis der Ehemann 2009 seinen Miteigentumsanteil an dem Grundstück auf seine Ehefrau übertrug. Das Finanzamt sah darin eine Entnahme des Miteigentumsanteils an der Garage und erfasste die entstandenen stillen Reserven als Entnahmegewinn. Der Kläger wandte ein, die Aktivierung der anteiligen Garage sei von Anfang an unzulässig gewesen.
Entscheidung: Zuordnung zum gewillkürten Betriebsvermögen
Das FG wies die Klage als unbegründet ab. Zwar werde eine Garage, die als unselbständiges Nebengebäude des Einfamilienhauses anzusehen sei, nicht zum notwendigen Betriebsvermögen, wenn dort ein betrieblicher Pkw abgestellt werde. Die Garage konnte jedoch als gewillkürtes Betriebsvermögen behandelt werden. Dafür genügt es, wenn ein Wirtschaftsgut geeignet und dazu bestimmt ist, dem Betrieb zu dienen. Mit der Aktivierung im Anschluss an die Betriebsprüfung habe der Kläger die Zuordnung zum gewillkürten Betriebsvermögen dokumentiert.
Hinweis: Ausübung eines Wahlrechts wird unterstellt
Unbefriedigend erscheint an der steuerlichen Behandlung ähnlich gelagerter Fälle, dass zu Lasten des Steuerpflichtigen die Ausübung eines Wahlrechts unterstellt wird, dass ihm möglicherweise nicht bekannt war und von der Betriebsprüfung nicht entsprechend erläutert wurde. Diese Vermutung drängt sich oft auf, weil die Aktivierung als gewillkürtes Betriebsvermögen in den meisten derartigen Fällen offensichtlich nachteilig ist. Andererseits ist nicht zu übersehen, dass es für das FG praktisch unmöglich ist, insoweit den Sachverhalt über viele Jahre zurück einigermaßen zuverlässig aufzuklären.
Der Kläger hat Revision eingelegt (Az beim BFH X R 1/16). Vergleichbare Fälle sollten deswegen offen gehalten werden.
FG München, Urteil v. 3.2.2015, 6 K 3817/13
Weitere News zum Thema:
Nutzungsausfallentschädigung für gemischt genutztes Kfz ist Betriebseinnahme (BFH Kommentierung)
Dokumentation der Einlage von gewillkürtem Betriebsvermögen (FG Kommentierung)
Verbilligt vermietete Wohnung als gewillkürtes Betriebsvermögen
Schlagworte zum Thema:
Betriebsvermögen
,
Stille Reserven
-
Erstattungszinsen für Gewerbesteuer als steuerpflichtige Betriebseinnahmen
349
-
Mündliche Verhandlungen zur Verfassungsmäßigkeit der Erbschaftsteuer
224
-
Antrag auf Aufteilung der Steuerschuld nach § 268 AO ist unwiderruflich
150
-
Sonderausgabenabzug für einbehaltene Kirchensteuer auf Kapitalerträge aus anderen Einkunftsarten
120
-
Vermietung an den Partner in einer nichtehelichen Lebensgemeinschaft
95
-
Abschreibung für eine Produktionshalle
89
-
Wirksamkeit von nach Eröffnung des Insolvenzverfahrens ergangenen „Erstattungsbescheiden“
88
-
Rückforderung von Kindergeld bei fehlendem Kontakt zum Kind
69
-
Nutzungs- oder Funktionsänderung eines Gebäudes
68
-
Steuerliche Behandlung von "Earn-Out-Zahlungen"
65
-
Kaffeefahrten unterliegen auch bei Verlusten der Margenbesteuerung
18.09.2026
-
Nutzung des Gesellschaftspostfachs erleichtert
17.09.2026
-
Alle am 17.9.2026 veröffentlichten Entscheidungen
17.09.2026
-
Kosten für ein außerhäusliches Arbeitszimmer
17.09.2026
-
Steuerbefreiung für ein Familienheim bei nur beabsichtigter Eigennutzung
17.09.2026
-
Steuerermäßigung für energetische Sanierung bei Miteigentum
16.09.2026
-
Sonderabschreibung nach § 7b EStG für getrennte Doppelhaushälfte
16.09.2026
-
Kein Vertrauensschutz in die Anwendung der Fünftelregelung
16.09.2026
-
Keine gesonderte Feststellung bei nur einem wirtschaftlich Beteiligten
16.09.2026
-
Schädliche Betriebsvorrichtungen für die erweiterte Kürzung
16.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG


