
BFH Kommentierung
Werbungskosten bei beruflich veranlassten Krankheiten

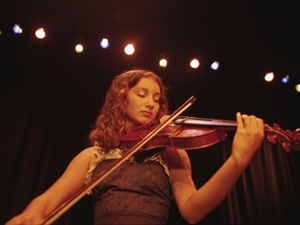
Bild: corbis.com
im Urteilsfall hatte eine Geigerin Schulterprobleme
Hintergrund
Zu entscheiden war, ob Aufwendungen für krankengymnastische Behandlungen einer Geigerin als Werbungskosten zu berücksichtigen sind.
A ist als Geigerin nichtselbständig tätig. Sie machte für das Streitjahr Aufwendungen für eine Bewegungsschulung - Dispokinese - als Werbungskosten geltend. Wegen Einschränkungen in der Schulter habe sie ihrer Erwerbstätigkeit nicht mehr nachgehen können. Bei der Dispokinese handele es sich um eine Schulung, die in Pädagogik und Prävention angewendet werde. Mit ihren "Urgestalten" von Haltung, Atmung und Bewegung werde die senso- und psychomotorische Entwicklung des Menschen vom Liegen über das Krabbeln bis zum Stehen durchgearbeitet. Dabei sollten Entwicklungslücken geschlossen und die posturalen Reflexe gefördert werden. Bedeutsam seien auch die speziell entwickelten Übungen zur Instrumental- und Gesangstechnik sowie die im Umfeld der Dispokinese entstandenen ergonomischen Hilfsmittel. Hierdurch sollten die instrumentale Kompetenz und das Körper- und Ausdrucksbewusstsein hinsichtlich der Erfordernisse einer Bühnensituation ausgebildet werden. Somit handele es sich um ganzheitlich orientierte Schulungsformen, die zu Werbungskosten, nicht zu Krankheitskosten führten.
Das FA lehnte den Werbungskostenabzug ab und berücksichtigte die Kosten als außergewöhnliche Belastung. Ebenso entschied das FG.
Entscheidung
Der BFH hob das Urteil des FG auf und verwies die Sache an das FG zurück.
Entgegen der Auffassung des FG kommt für die Dispokinese-Aufwendungen der Werbungskostenabzug sowohl unter dem Gesichtspunkt von Fortbildungskosten als auch im Hinblick auf das Vorliegen einer Berufskrankheit in Betracht.
Das FG hat den Sachverhalt nicht hinreichend dahin ermittelt, ob die Dispokinese als beruflich veranlasste Fortbildungsmaßnahme zu beurteilen ist. Aufgrund des - oben teilweise wiedergegebenen - umfassenden Vortrags der A zu Sinn, Zweck und Ziel der Dispokinese hätte das FG den Sachverhalt näher dahingehend aufklären müssen, ob es sich um eine in einem konkreten, objektiven Veranlassungszusammenhang mit der Berufstätigkeit stehende Fortbildungsmaßnahme handelt.
Das FG hat auch nicht hinreichend geprüft, ob es sich - unabhängig vom Vorliegen einer Fortbildung - um die Verminderung oder Behebung gesundheitlicher Störungen handelt, die typischerweise mit der Berufstätigkeit verbunden sind. Denn Werbungskosten liegen auch bei einer typischen Berufskrankheit vor oder wenn der Zusammenhang zwischen Erkrankung und Beruf eindeutig feststeht. So können bei einer musikerspezifischen Erkrankung die Aufwendungen für berufliche Gymnastik als Werbungskosten anerkannt werden.
Der BFH hat dem FG aufgegeben, ggf. durch ein Sachverständigengutachten zu prüfen, ob die Unterrichtung in Dispokinese als Fortbildungsmaßnahme anzuerkennen ist bzw. ob eine typische Berufskrankheit oder ein eindeutiger Zusammenhang zwischen Erkrankung und Beruf in Betracht kommt.
Hinweis
Die Entscheidung verdeutlicht - entgegen dem FG-Urteil - die Tendenz, bei gesundheitlichen Beeinträchtigungen durch die Berufstätigkeit den Anwendungsbereich des Werbungskostenabzugs nicht über Gebühr einzuschränken. So müssten z.B. bei Büroberufen auch Wirbelsäulenkurse oder Nackenmassagen den Werbungskostenabzug ermöglichen. Im Übrigen bleibt darauf hinzuweisen, dass Krankheitskosten zwar grundsätzlich als außergewöhnliche Belastung zu berücksichtigen sind, dass jedoch bei einem Zusammenhang mit dem Beruf der Werbungskostenabzug vorgeht.
Urteil v. 11.7.2013, VI R 37/12, veröffentlicht am 4.9.2013
-
Erstattungszinsen für Gewerbesteuer als steuerpflichtige Betriebseinnahmen
349
-
Mündliche Verhandlungen zur Verfassungsmäßigkeit der Erbschaftsteuer
224
-
Antrag auf Aufteilung der Steuerschuld nach § 268 AO ist unwiderruflich
150
-
Sonderausgabenabzug für einbehaltene Kirchensteuer auf Kapitalerträge aus anderen Einkunftsarten
120
-
Vermietung an den Partner in einer nichtehelichen Lebensgemeinschaft
95
-
Abschreibung für eine Produktionshalle
89
-
Wirksamkeit von nach Eröffnung des Insolvenzverfahrens ergangenen „Erstattungsbescheiden“
88
-
Rückforderung von Kindergeld bei fehlendem Kontakt zum Kind
69
-
Nutzungs- oder Funktionsänderung eines Gebäudes
68
-
Steuerliche Behandlung von "Earn-Out-Zahlungen"
65
-
Betriebsausgaben und Zwangsaufwendungen
21.09.2026
-
Voraussetzungen für einen Widerspruch gegen die Übertragung des sog. BEA-Freibetrag
21.09.2026
-
Nutzung des Gesellschaftspostfachs erleichtert
21.09.2026
-
Kaffeefahrten unterliegen auch bei Verlusten der Margenbesteuerung
18.09.2026
-
Alle am 17.9.2026 veröffentlichten Entscheidungen
17.09.2026
-
Kosten für ein außerhäusliches Arbeitszimmer
17.09.2026
-
Steuerbefreiung für ein Familienheim bei nur beabsichtigter Eigennutzung
17.09.2026
-
Steuerermäßigung für energetische Sanierung bei Miteigentum
16.09.2026
-
Sonderabschreibung nach § 7b EStG für getrennte Doppelhaushälfte
16.09.2026
-
Kein Vertrauensschutz in die Anwendung der Fünftelregelung
16.09.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen

Gesonderte und einheitliche Feststellung seit 2024

Modernisierungskosten bei Gebäuden

Steuerliche Behandlung von Arbeitslohn bei Vorliegen eines DBA

Einkommensteuererklärung 2025: Änderungen in den Vordrucken

Rückblick über die Steuergesetzgebung

Steuerermäßigung für energetische Sanierungsmaßnahmen nach § 35c EStG

Aktuelle Rechtsprechung zur Haftung der Vertreter nach § 69 AO

Thesaurierungsbegünstigung nach § 34a EStG


