
Reisekosten
Leiharbeitnehmer (noch) auf Auswärtstätigkeit

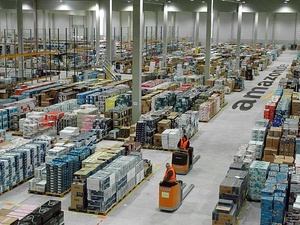
Bild: Amazon
Gilt auch für die Leiharbeiter beim weltgrößten Online-Händler: Grundsätzlich keine regelmäßige Arbeitsstätte beim Entleiher
In einem aktuellen Urteilsfall beim Bundesfinanzhof (BFH) ging es darum, ob Fahrtkosten eines Leiharbeitnehmers zwischen Wohnung und Arbeitsstätte mit den tatsächlichen Aufwendungen (bzw. pauschal mit 0,30 EUR je gefahrenem Kilometer) oder nur nach Maßgabe der Entfernungspauschale (pauschal 0,30 EUR je Entfernungskilometer) zu berücksichtigen sind. Nur im ersten Fall kommt eine steuerfreier Arbeitgeberersatz in Betracht, im zweiten Fall könnte der Arbeitgeber bis zur Höhe der Entfernungspauschale pauschalbesteuerte Zuschüsse leisten.
Leiharbeitnehmer hat keine regelmäßige Arbeitsstätte
Der BFH ließ den Ansatz der tatsächlichen Kosten zu, weil nach seiner Auffassung ein Leiharbeitnehmer keine regelmäßige Arbeitsstätte hat. So hat der BFH die Frage, ob eine Tätigkeitsstätte beim Kunden des Arbeitgebers eine regelmäßige Arbeitsstätte sein kann, ebenso verneint wie die, ob ein Leiharbeitnehmer typischerweise über eine regelmäßige Arbeitsstätte verfügt.
Keine Arbeitsstätte außerhalb betrieblicher Einrichtung des Arbeitgebers
Entscheidend dafür war jeweils insbesondere der von vornherein fehlende oder nachträglich entfallende örtliche Bezug zum Arbeitgeber. Denn ein Arbeitnehmer ist grundsätzlich dann nicht an einer regelmäßigen Tätigkeitsstätte tätig, sondern auswärts, wenn er außerhalb einer dem Arbeitgeber zuzuordnenden Tätigkeitsstätte tätig wird (Betrieb, Zweigbetrieb oder Betriebsstätte). Dies ist insbesondere bei Leiharbeitnehmern der Fall - aber auch bei allen anderen Arbeitnehmern, die vorübergehend ausschließlich am Betriebssitz eines Kunden des Arbeitgebers tätig werden.
Insoweit gilt eine generalisierende und typisierende Betrachtungsweise, welche im Nachhinein aufscheinende individuelle Zufälligkeiten und Besonderheiten in der tatsächlichen Ausgestaltung eines Arbeitsverhältnisses unberücksichtigt lässt. Diese generalisierende und typisierende Betrachtungsweise ist im Übrigen ambivalent: So ist etwa der in einer betrieblichen Einrichtung seines Arbeitgebers tätige Berufsanfänger nicht allein deshalb auswärts tätig, weil er eine Probezeit vereinbart oder eine unbedingte Versetzungsbereitschaft erklärt hat.
Hinweis zur Reisekostenreform 2014 |
Nach der ab 2014 geltenden Reform des steuerlichen Reisekostenrechts kann ein Arbeitnehmer auch bei einem Dritten eine regelmäßige Arbeitsstätte haben, wenn er dort dauerhaft zugeordnet ist (§ 9 Abs. 4 EStG in der Fassung ab 2014). Betroffen sind auch Leiharbeitnehmer,
|
-
Geschenke an Mitarbeitende und Geschäftsfreunde
1.9261
-
Elektrofahrzeuge: Aufladen im Betrieb und zuhause
1.69344
-
Steuerliche Förderung bei Elektro- und Hybridfahrzeugen
1.391
-
Neue Entfernungspauschale ab 2026: Auswirkungen auf die Entgeltabrechnung
1.344
-
Sachbezugswerte für Mahlzeiten im Jahr 2026 und mehr
1.218
-
Verpflichtung zur Führung elektronischer Entgeltunterlagen
1.017
-
Was passiert bei Überschreiten der Geringfügigkeitsgrenze?
1.0031
-
Aktuelle Rechtslage bei Sachbezügen und Gutscheinen
93414
-
Für Betriebsveranstaltungen gilt ein Freibetrag von 110 Euro
909
-
Steuerfreie Übernahme von Kinderbetreuungskosten durch den Arbeitgeber
90415
-
Geschenke an Mitarbeitende und Geschäftsfreunde
17.09.20261
-
Überstunden richtig abrechnen
15.09.2026
-
Was Deutschlands größte Payroll-Studie über die Lohnabrechnung verrät
14.09.2026
-
Auswirkung der Urlaubsabgeltung bei Minijobs
09.09.2026
-
Kleine Steuerreform mit zahlreichen lohnsteuerlichen Auswirkungen
08.09.2026
-
Ausstellung der Lohnsteuerbescheinigungen für 2026 und 2027
03.09.2026
-
Abhängige Beschäftigung von Gesellschafter-Geschäftsführer bei Stichentscheidsklausel
01.09.2026
-
Geplante lohnsteuerliche Änderungen laut Jahressteuergesetz 2026
24.08.2026
-
Entgeltfortzahlung: Vorerkrankungen richtig anrechnen
20.08.202610
-
So bleibt der Kindergartenzuschuss steuerfrei
17.08.202610
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion













