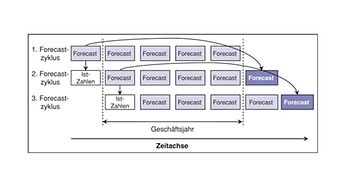
Berichtswesen
Entscheidungsunterstützung von Self Reporting umstritten


Bild: Heinz-Josef Botthof
Self-Reporting als Wunsch der Entscheider
Das Self Reporting ist eine von Entscheidern oft gewünschte IT-Lösung. Die Daten werden in festgelegten Reports im BI-System abgebildet und in regelmäßigen Rhythmen aktualisiert oder sogar Realtime zur Verfügung gestellt. Die Daten kann jeder individuell und oft sogar mobil abrufen.
Self-Reporting hat folgende Ziele:
- Automatismen im Reporting
- Jeder kann jederzeit auf aufbereitete Infos seiner Wahl zugreifen
- Hohe Transparenz
- Einfache Verfahren
- Entlastung des Controlling
Self-Reporting liefert keine Kommentare
Aufgrund dieser Ziele ist gut nachvollziehbar, dass sich Entscheider nach solchen Lösungen sehnen. Allerdings werden die Daten vom System lediglich dargestellt und keinesfalls kommentiert. Dieser Nutzen durch den Controller steht nicht zur Verfügung. Es ist denkbar, dass Controller diese Systeme permanent überwachen und durch Kommentare ergänzen. Das wäre nur sinnvoll, wenn die Kommentare in kurzen Fristen (annähernd real time) erfolgen. Dies führt vermutlich wieder zu einer deutlichen Überlastung der Controller.
Vorteile und Nachteile des Self-Service-Reportings
Bei aller Euphorie muss man die Thematik dennoch differenziert betrachten. Zu den positiven Punkten zählen zum Beispiel:
- Entscheider können Kennzahlen ohne Unterstützung des Controllers jederzeit sehen.
- Berichte sind automatisiert jederzeit verfügbar und auf dem aktuellen Stand.
- Die Report-Empfänger können sich durch die Auswahl individuell unterstützen lassen.
- Erleichterung für das Controlling – Reports müssen nicht mehr erstellt werden.
- Ad hoc Reporting kann entfallen.
Allerdings darf man die negativen Punkte nicht verschweigen.
- Es wird ein Spielzeug der Manager.
- Bedarfe / Wünsche steigen --> IT-Kosten steigen.
- Transparenz wäre möglich, wird aber durch die Info-Flut konterkariert.
- Daten müssen interpretiert / kommentiert werden. Das fehlt bzw. macht jeder mit seinem Verständnis selbst.
--> Eindeutigkeit der Information ist in Frage gestellt.
Diese Punkte müssen im Zusammenspiel zwischen Datenempfänger und dem Controlling diskutiert werden. Gemeinsam wird sicherlich eine Lösung gefunden, die die Effizienz des Reportings deutlich steigert.
Vorabdruck aus „Reporting – Dienstleistung der besonderen Art“ von Heinz-Josef Botthof, Ismaning, erscheint im Buch „Reporting und Business Intelligence“ im April 2014.
Schlagworte zum Thema:
Business Intelligence
,
Reporting
-
Diagramme mit gestapelten Säulen erstellen
148
-
Mit der Formel SUMME über mehrere Excel-Tabellenblätter schnell und einfach Werte addieren
138
-
Datumswerte in Pivot-Tabellen mithilfe einer Gruppierung zusammenfassen
116
-
So führen Sie mehrere Excel-Tabellenblätter in einer Pivot-Tabelle zusammen
112
-
Mit den Formeln LÄNGE, LINKS, RECHTS Textbausteine aus Zellen extrahieren
73
-
Nur sichtbare Zellen in Excel auswählen
59
-
Mit der Formel INDIREKT dynamische Zellen- und Bereichsbezüge erstellen
56
-
Automatische Formelberechnung in Excel deaktivieren
47
-
Wie Sie Datumsangaben in einer Pivot-Tabelle zum Filtern nutzen
45
-
Target Operating Model: Strategische Anforderungen an eine Organisation verständlich formulieren
45
-
Grenzen der KI: Über den Erfolg Ihrer Strategie entscheiden die Menschen
17.09.2026
-
Warum eine Prompt-Bibliothek in keiner Controlling-Abteilung fehlen sollte
15.09.2026
-
KI als Katalysator: Anwendung entscheidet über das Wachstum, nicht die Strategie
10.09.2026
-
Nachhaltigkeitscontrolling: Vom Pflichtbericht zum Steuerungsinstrument
09.09.2026
-
Controlling-Bestseller "Weber/Schäffer" in Neuauflage
07.09.2026
-
Haufe Jahresforum Controlling (16./17.09., online) - Bald geht's los!
03.09.2026
-
Wie traditionelles Handwerk dank digitaler Transformation erfolgreich bleibt
03.09.2026
-
Prompt Engineering mit Hindernissen: in scheinbarer Einfachheit lauert eine Falle
01.09.2026
-
Unternehmenssteuerung unter wirtschaftlichem Druck: Was robuste Unternehmen anders machen
31.08.2026
-
Qualität vor Quantität: Wie rentables Wachstum bei engen Rahmenbedingungen möglich ist
27.08.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen
Controlling Grundlagen
Cashflow stabilisieren: straffes Forderungsmanagement und solide Fremdfinanzierung
Künstliche Intelligenz 2.0: Wie AI Multi-Agenten-Systeme Finance und Controlling verändern werden
Marketing- und Vertriebscontrolling

Wesentlichkeitsanalyse
ChatGPT & Co.: Grundlagen, Potenziale und Anforderungen von KI in Controlling und Finance
Veränderungen in der Controlling-Organisation
Treibhausgasbilanz / Carbon Accounting