International Group of Controlling
Neuer Standard für Controlling-Prozesskennzahlen erarbeitet

Bild: Haufe Online Redaktion
Fortsetzung von "Controlling-Prozessmodell"
Die Anfang 2011 erschienene Broschüre "Controlling-Prozessmodell" stieß auf sehr großes Interesse in der Controller-Community. Deshalb hat sich die IGC entschieden, in einem neuen Projekt auch Steuerungsgrößen für diese Controlling-Hauptprozesse zu erarbeiten. Die Ergebnisse dieses Projekts liegen jetzt vor.
Kontinuierliche Optimierung durch internen und externen Vergleich
Das Projektergebnis stellt die logische Erweiterung des Controlling-Prozessmodells um Prozesskennzahlen dar. Es liegt damit erstmals ein geschlossenes Konzept zur Bestimmung der „Performance“ der Controlling-Abläufe vor. Die Prozesskennzahlen schaffen die nötige Transparenz, um diese Prozesse kontinuierlich zu optimieren. Unternehmensintern ermöglichen sie den kritischen Blick auf die Entwicklung im Zeitverlauf. Extern erlauben sie die Standortbestimmung im Vergleich zu anderen Unternehmen.
Prozessbezogene Ziele als Voraussetzung
Prozessbezogene Ziele bilden die inhaltliche Brücke zwischen Controlling-Prozessen und den Prozesskennzahlen (Key Performance Indicators). Diese Ziele helfen auch, ein einheitliches Controlling-Verständnis zu etablieren. Führungskräfte und Controller erhalten konkrete Hinweise für die Überprüfung ihrer Konzepte und Weiterentwicklung der Controlling-Prozesse.
Kennzahlen sind allgemeingültig gehalten und weitgehend übertragbar
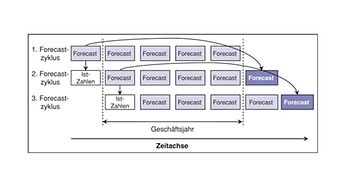
Die Kennzahlen sind möglichst allgemeingültig gehalten, um eine Übertragbarkeit auf weite Kreise der Unternehmenspraxis zu ermöglichen. Je Prozess sowie zusätzlich für die Controller-Organisation wird ein Minimum-Set an empfohlenen Kennzahlen dargestellt. Zusätzlich werden im Anhang weiterführende Kennzahlen für eine umfassendere Messung in Form einer Scorecard angeboten (S. Abbildungen).
Bibliographie
Controlling Prozesskennzahlen
Ein Leitfaden für die Leistungsmessung von Controlling-Prozessen
Hrsg.: International Group of Controlling
84 Seiten, 24,80 €
ISBN 978-3-648-03450-5
Schlagworte zum Thema:
Controlling
-
Diagramme mit gestapelten Säulen erstellen
148
-
Mit der Formel SUMME über mehrere Excel-Tabellenblätter schnell und einfach Werte addieren
138
-
Datumswerte in Pivot-Tabellen mithilfe einer Gruppierung zusammenfassen
116
-
So führen Sie mehrere Excel-Tabellenblätter in einer Pivot-Tabelle zusammen
112
-
Mit den Formeln LÄNGE, LINKS, RECHTS Textbausteine aus Zellen extrahieren
73
-
Nur sichtbare Zellen in Excel auswählen
59
-
Mit der Formel INDIREKT dynamische Zellen- und Bereichsbezüge erstellen
56
-
Automatische Formelberechnung in Excel deaktivieren
47
-
Wie Sie Datumsangaben in einer Pivot-Tabelle zum Filtern nutzen
45
-
Target Operating Model: Strategische Anforderungen an eine Organisation verständlich formulieren
45
-
Grenzen der KI: Über den Erfolg Ihrer Strategie entscheiden die Menschen
17.09.2026
-
Warum eine Prompt-Bibliothek in keiner Controlling-Abteilung fehlen sollte
15.09.2026
-
KI als Katalysator: Anwendung entscheidet über das Wachstum, nicht die Strategie
10.09.2026
-
Nachhaltigkeitscontrolling: Vom Pflichtbericht zum Steuerungsinstrument
09.09.2026
-
Controlling-Bestseller "Weber/Schäffer" in Neuauflage
07.09.2026
-
Haufe Jahresforum Controlling (16./17.09., online) - Bald geht's los!
03.09.2026
-
Wie traditionelles Handwerk dank digitaler Transformation erfolgreich bleibt
03.09.2026
-
Prompt Engineering mit Hindernissen: in scheinbarer Einfachheit lauert eine Falle
01.09.2026
-
Unternehmenssteuerung unter wirtschaftlichem Druck: Was robuste Unternehmen anders machen
31.08.2026
-
Qualität vor Quantität: Wie rentables Wachstum bei engen Rahmenbedingungen möglich ist
27.08.2026
Noch keine Kommentare - teilen Sie Ihre Sicht und starten Sie die Diskussion
Top-Themen
Controlling Grundlagen
Cashflow stabilisieren: straffes Forderungsmanagement und solide Fremdfinanzierung
Künstliche Intelligenz 2.0: Wie AI Multi-Agenten-Systeme Finance und Controlling verändern werden
Marketing- und Vertriebscontrolling

Wesentlichkeitsanalyse
ChatGPT & Co.: Grundlagen, Potenziale und Anforderungen von KI in Controlling und Finance
Veränderungen in der Controlling-Organisation
Treibhausgasbilanz / Carbon Accounting