Feiertagszuschlag: Pflicht, Höhe, Steuerfreiheit und Sonderfälle


Feiertagsarbeit: Die gesetzliche Grundlage
Grundsätzlich schützt das Arbeitszeitgesetz Sonn- und Feiertage als arbeitsfreie Tage. Nach § 9 Arbeitszeitgesetz (ArbZG) dürfen Arbeitnehmer:innen an Sonn- und gesetzlichen Feiertagen von 0 bis 24 Uhr grundsätzlich nicht beschäftigt werden. Allerdings kennt das Gesetz zahlreiche Ausnahmen. Wenn bestimmte Arbeiten nicht an Werktagen vorgenommen werden können, darf unter anderem in Not- und Rettungsdiensten, bei der Feuerwehr, in Krankenhäusern und Pflegeeinrichtungen, in Gastronomie und Hotellerie sowie in bestimmten Bereichen von Kultur, Sport, Freizeit, Verkehr oder Versorgung auch an Sonn- und Feiertagen gearbeitet werden. Welche Ausnahme im konkreten Fall greift, richtet sich insbesondere nach § 10 ArbZG.
Wichtig: Nicht jeder Feiertag gilt bundesweit. Für die Beurteilung ist daher relevant, welches Feiertagsrecht am jeweiligen Arbeitsort gilt.
Ist ein Feiertagszuschlag gesetzliche Pflicht?
Nein, denn das Arbeitszeitgesetz schreibt für die Arbeit an einem Feiertag keinen bestimmten finanziellen Zuschlag vor. Es regelt jedoch einen zeitlichen Ausgleich: Wird an einem gesetzlichen Feiertag gearbeitet, der auf einen Werktag fällt, muss grundsätzlich innerhalb eines Zeitraums von acht Wochen ein Ersatzruhetag gewährt werden. Für Sonntagsarbeit beträgt dieser Zeitraum zwei Wochen.
Ein Anspruch auf einen Feiertagszuschlag kann sich dennoch ergeben, zum Beispiel aus:
- einem Tarifvertrag,
- einer Betriebsvereinbarung,
- dem individuellen Arbeitsvertrag oder
- unter bestimmten Voraussetzungen einer betrieblichen Übung.
HR-Verantwortliche sollten daher zunächst prüfen, welche Regelungen auf das jeweilige Arbeitsverhältnis Anwendung finden.
Achtung: Eine häufige Verwechslung betrifft die steuerlichen Zuschlagssätze: Dass das Steuerrecht beispielsweise einen Feiertagszuschlag von bis zu 125 Prozent steuerlich begünstigt, bedeutet nicht, dass Arbeitgeber einen Zuschlag in dieser Höhe zahlen müssen.
Wie hoch ist der Feiertagszuschlag?
Da es keinen allgemeinen gesetzlichen Anspruch auf einen Feiertagszuschlag gibt, existiert auch keine allgemeingültige gesetzliche Höhe. Besteht ein Anspruch aufgrund eines Tarifvertrags, einer Betriebsvereinbarung oder des Arbeitsvertrags, richtet sich die Höhe nach der jeweiligen Regelung.
Davon zu unterscheiden sind die steuerlichen Grenzen des § 3b Einkommensteuergesetz (EStG). Sie bestimmen, bis zu welcher Höhe tatsächlich gezahlte Zuschläge steuerfrei sein können. Sie legen aber nicht fest, wie viel Arbeitgeber ihren Beschäftigten zahlen müssen.
Wann ist ein Feiertagszuschlag steuerfrei?
Zuschläge für tatsächlich geleistete Sonn-, Feiertags- oder Nachtarbeit können nach § 3b EStG steuerfrei sein, wenn sie zusätzlich zum Grundlohn und gerade für diese tatsächlich geleistete Arbeit gezahlt werden. Dabei gelten folgende Höchstgrenzen:
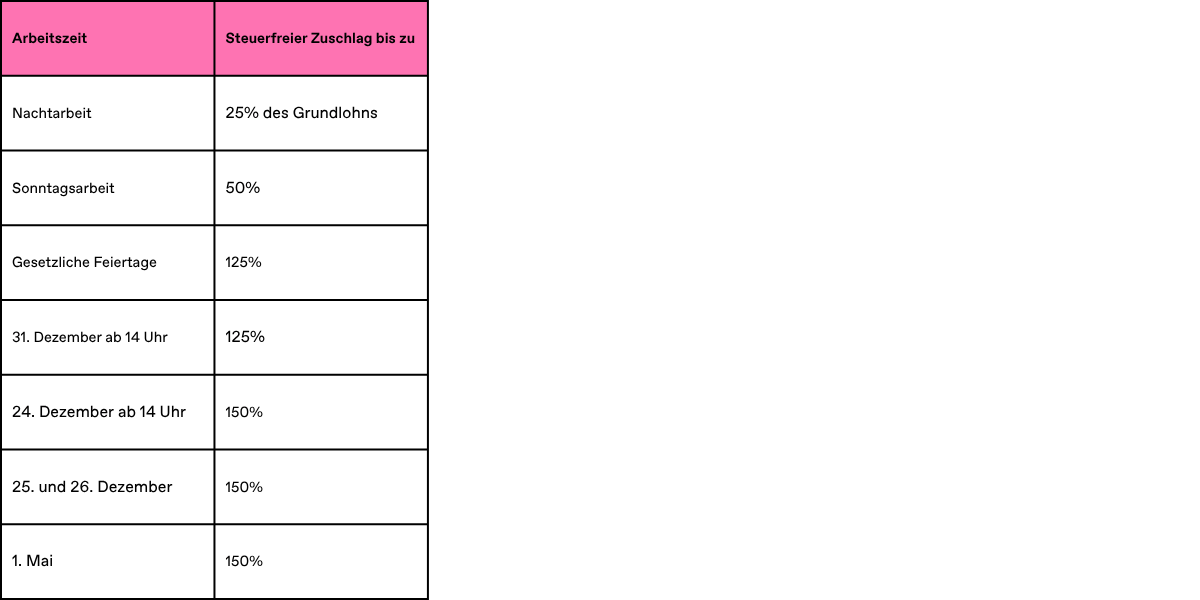
Für Nachtarbeit zwischen 0 und 4 Uhr kann sich der steuerbegünstigte Satz auf 40 Prozent erhöhen, wenn die Nachtarbeit bereits vor 0 Uhr begonnen hat. Für die steuerliche Berechnung darf der zugrunde gelegte Grundlohn höchstens 50 Euro pro Stunde betragen.
Steuerfrei ist nicht automatisch sozialversicherungsfrei
Für die Sozialversicherung gilt eine zusätzliche Grenze. Sonntags-, Feiertags- und Nachtzuschläge sind nur dann beitragsfrei, wenn sie steuerfrei sind und das Entgelt, aus dem sie berechnet werden, höchstens 25 Euro je Stunde beträgt. Liegt der Stundenlohn darüber, kann der darüber hinausgehende Teil des Zuschlags beitragspflichtig werden.
Praxistipp: Für die Entgeltabrechnung bedeutet das: Die steuerliche und sozialversicherungsrechtliche Behandlung sollten getrennt geprüft werden.
Sonntagsarbeit und Feiertagsarbeit: Wo liegt der Unterschied?
Sonntags- und Feiertagsarbeit werden im Arbeitszeitgesetz gemeinsam geregelt, unterscheiden sich jedoch in wichtigen Details. Für Sonntagsarbeit muss grundsätzlich innerhalb von zwei Wochen ein Ersatzruhetag gewährt werden. Wird an einem gesetzlichen Feiertag gearbeitet, der auf einen Werktag fällt, beträgt der Zeitraum acht Wochen. Außerdem müssen grundsätzlich mindestens 15 Sonntage pro Jahr beschäftigungsfrei bleiben; tarifvertraglich sind unter bestimmten Voraussetzungen Abweichungen möglich. Auch steuerlich unterscheiden sich die Höchstgrenzen: Sonntagszuschläge können regelmäßig bis zu 50 Prozent des Grundlohns steuerfrei sein, Feiertagszuschläge grundsätzlich bis zu 125 Prozent beziehungsweise an bestimmten Feiertagen bis zu 150 Prozent.
Was gilt, wenn ein Feiertag auf einen Sonntag fällt?
Fällt ein gesetzlicher Feiertag auf einen Sonntag, dürfen die steuerlichen Höchstsätze für Sonn- und Feiertagsarbeit nicht einfach zusammengerechnet werden. Ein steuerfreier Sonntagszuschlag von 50 Prozent und ein Feiertagszuschlag von 125 Prozent führen also nicht zu einem steuerfreien Zuschlag von insgesamt 175 Prozent. Für dieselben Arbeitsstunden ist insoweit grundsätzlich der höhere Satz maßgeblich, der für die Feiertagsarbeit gilt. Für die tatsächliche Vergütung können Tarifvertrag, Betriebsvereinbarung oder Arbeitsvertrag wiederum eigene Regelungen vorsehen. Deshalb sollte zwischen dem arbeitsrechtlichen Vergütungsanspruch und der steuerlichen Behandlung unterschieden werden.
Feiertagszuschlag bei Nachtschicht: Können Zuschläge kombiniert werden?
Besonders relevant wird die Abrechnung, wenn Feiertags- und Nachtarbeit zusammenfallen.
Steuerlich können Nachtarbeitszuschläge zusätzlich zu begünstigten Sonn- oder Feiertagszuschlägen berücksichtigt werden, wenn die jeweiligen Voraussetzungen erfüllt sind. § 3b EStG definiert Nachtarbeit für steuerliche Zwecke grundsätzlich als Arbeit zwischen 20 und 6 Uhr. Beginnt eine Nachtschicht vor Mitternacht, gelten zudem Sonderregeln: Für Nachtarbeit zwischen 0 und 4 Uhr erhöht sich der steuerbegünstigte Nachtzuschlag auf bis zu 40 Prozent. Außerdem kann Arbeit zwischen 0 und 4 Uhr des Folgetags steuerlich noch als Sonn- oder Feiertagsarbeit gelten, wenn die Arbeit bereits vor Mitternacht aufgenommen wurde.
Beispiel: Eine Mitarbeiterin beginnt ihre Schicht an einem gesetzlichen Feiertag um 22 Uhr und beendet sie am Folgetag um 6 Uhr. Für die korrekte Abrechnung muss genau ermittelt werden, welche Arbeitsstunden in den Feiertagszeitraum fallen, welche als Nachtarbeit gelten und für welche Stunden die besondere Regelung bis 4 Uhr des Folgetags greift.
Daneben kennt das Arbeitszeitrecht für Nachtarbeitnehmer:innen eine eigene Ausgleichsregelung: Soweit keine tarifvertragliche Ausgleichsregelung besteht, muss der Arbeitgeber nach § 6 Abs. 5 ArbZG für Arbeitsstunden, die während der Nachtzeit geleistet werden, entweder eine angemessene Zahl bezahlter freier Tage oder einen angemessenen Zuschlag gewähren.
Feiertagszuschlag im Minijob: Was ist zu beachten?
Auch für Minijobber:innen gilt: Einen allgemeinen gesetzlichen Anspruch auf Sonn- oder Feiertagszuschläge gibt es nicht. Ein Anspruch kann sich aber beispielsweise aus Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung ergeben. Steuer- und beitragsfreie Sonn-, Feiertags- und Nachtzuschläge können grundsätzlich zusätzlich zum regulären Minijob-Verdienst gezahlt werden, ohne zum maßgeblichen Verdienst zu zählen. Für die Beitragsfreiheit gilt auch hier die Grenze eines zugrunde liegenden Stundenverdienstes von höchstens 25 Euro.
Wichtig ist außerdem die Entgeltfortzahlung: Fällt ein regulärer Arbeitstag eines Minijobbers auf einen gesetzlichen Feiertag und wird deshalb nicht gearbeitet, muss der Arbeitgeber grundsätzlich den Verdienst zahlen, den die Person ohne den Feiertag erhalten hätte. Die ausgefallenen Stunden dürfen nicht einfach auf einen ansonsten arbeitsfreien Tag verschoben werden. Diese Regel gilt nicht nur für Minijobs. Nach § 2 Entgeltfortzahlungsgesetz besteht grundsätzlich Anspruch auf das Arbeitsentgelt, das ohne den feiertagsbedingten Arbeitsausfall angefallen wäre. Diese Entgeltfortzahlung ist von einem Feiertagszuschlag zu unterscheiden.
Feiertagsarbeit richtig erfassen: Darauf sollte HR achten
Gerade bei Schichtarbeit, Nachtarbeit und wechselnden Einsatzzeiten wird die korrekte Zuordnung der Arbeitsstunden schnell komplex. Für HR und Entgeltabrechnung ist deshalb eine verlässliche Datengrundlage entscheidend.
Unternehmen sollten insbesondere Folgendes dokumentieren:
- Beginn und Ende der tatsächlich geleisteten Arbeitszeit,
- Pausen,
- Arbeit an Sonn- und Feiertagen,
- Nachtarbeitszeiten,
- Schicht- und Einsatzzeiten sowie
- gegebenenfalls Arbeitsort und Projektzuordnung.
Eine digitale Zeiterfassung kann dabei helfen, Soll- und Ist-Zeiten nachvollziehbar zu dokumentieren und Arbeitszeitdaten strukturiert für nachgelagerte HR- und Abrechnungsprozesse bereitzustellen.
Haufe Zeiterfassung ermöglicht beispielsweise die mobile und browserbasierte Arbeitszeiterfassung, digitale Stundenzettel, Schichtplanung sowie die Verwaltung von Arbeitszeitkonten. Über Exportmöglichkeiten und Schnittstellen können die erfassten Daten anschließend in weitere HR-, ERP- oder Lohnabrechnungsprozesse übernommen werden.
Häufig gestellte Fragen
Ist der Arbeitgeber gesetzlich verpflichtet, einen Feiertagszuschlag zu zahlen?
Nein. Einen allgemeinen gesetzlichen Anspruch auf einen finanziellen Feiertagszuschlag gibt es nicht. Ein Anspruch kann sich jedoch etwa aus Tarifvertrag, Betriebsvereinbarung, Arbeitsvertrag oder betrieblicher Übung ergeben.
Wie hoch ist der gesetzliche Feiertagszuschlag?
Einen allgemein vorgeschriebenen gesetzlichen Prozentsatz gibt es nicht. Die häufig genannten 125 beziehungsweise 150 Prozent sind steuerliche Höchstgrenzen für die Steuerfreiheit bestimmter Zuschläge.
Ist ein Feiertagszuschlag steuerfrei?
Ein zusätzlich zum Grundlohn gezahlter Zuschlag für tatsächlich geleistete Feiertagsarbeit kann grundsätzlich bis zu 125 Prozent des Grundlohns steuerfrei sein, wenn die Voraussetzungen des § 3b EStG erfüllt sind. Für bestimmte Feiertage gelten bis zu 150 Prozent.
Können Beschäftigte Nacht- und Feiertagszuschlag gleichzeitig erhalten?
Steuerlich können Nacht- und Feiertagszuschläge unter den Voraussetzungen des § 3b EStG grundsätzlich nebeneinander begünstigt sein. Ob arbeitsrechtlich Anspruch auf beide Zuschläge besteht, richtet sich nach der jeweils geltenden Anspruchsgrundlage.


Catrin Birmele ist Redakteurin und Content Marketing Managerin in der Haufe Group. Ihr Themenschwerpunkt liegt im HR-Management, insbesondere Recruiting, Onboarding, New Work und Talentmanagement. Sie vereint ihr Fachwissen mit Kreativität und der Freude am Experimentieren mit unterschiedlichen digitalen Medienformaten bei der Entwicklung von zielgruppenspezifischem Content.

