Sie verwenden eine veraltete Browser-Version. Dies kann unter Umständen zu Einschränkungen in der Funktion sowie Darstellung führen. Daher empfehlen wir Ihnen, einen aktuellen Browser wie z.B. Microsoft Edge zu verwenden.
Personal
Steuern
Finance
Immobilien
Controlling
Themen
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Haufe.de
Shop
Service & Support
Newsletter
Kontakt & Feedback
Login

Personal Steuern Finance Immobilien Controlling Öffentlicher Dienst Recht Arbeitsschutz Sozialwesen
Immobilien
Controlling
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Themen

Frotscher/Geurts, EStG § 1 Steuerpflicht

Marcus Lochte
Anmelden und Beitrag in meinem Produkt lesen

1 Allgemeines

1.1 Bedeutung und Systematik der Vorschrift


Rz. 1

§ 1 EStG regelt den Grundsatz der Individualbesteuerung und des Welteinkommensprinzips. Dem Wortlaut des Tatbestands der Vorschrift nach enthält sie lediglich die Abgrenzung der unbeschränkten von der beschr. Steuerpflicht. Tatsächlich geht die Bedeutung der Vorschrift aber weit darüber hinaus, da sie gleichzeitig den Kreis der Steuersubjekte umschreibt, die unter die ESt fallen. Sie umschreibt damit auch den Geltungsbereich des EStG und enthält die Abgrenzung zur KSt. Der ESt unterliegen nach § 1 EStG "natürliche Personen". Der KSt unterliegen nach § 1 KStG "Körperschaften, Personenvereinigungen und Vermögensmassen". Dabei ist die Abgrenzung von natürlichen Personen einerseits und Körperschaften (juristischen Personen) und Vermögensmassen andererseits eindeutig, sodass sich keine Kollisionen ergeben können. Nicht so eindeutig ist dagegen der Begriff der körperschaftsteuerpflichtigen Personenvereinigung. Aus diesem Grund enthält § 3 KStG eine weitere Abgrenzung (Rz. 11).


Rz. 2

§ 1 EStG enthält weiterhin die Aussage, wer ESt-Subjekt sein kann. Dadurch, dass positiv nur natürliche Personen als ESt-Subjekte genannt werden, wird gleichzeitig negativ geregelt, dass alle anderen Personen (juristische Personen) und sonstigen Gebilde, insbesondere die Personengesellschaften, nicht ESt-Subjekt sein können. Wer natürliche Person sein kann, ergibt sich aus dem bürgerlichen Recht. Praktisch wichtig ist die Regelung insbesondere für die Besteuerung der Personengesellschaften. Da nach § 1 EStG nur natürliche Personen Steuersubjekt sein können, unterliegen Personengesellschaften an sich nicht der ESt;. Einkünfte der Personengesellschaft sind steuerlich den Gesellschaftern zuzurechnen und gehen dort in das zu versteuernde Einkommen ein (Rz. 10).


Rz. 3

Die Regelung des § 1 EStG, dass...

Dieser Inhalt ist unter anderem im Haufe Personal Office Gold enthalten. Sie wollen mehr?

Jetzt kostenlos 4 Wochen testen
Anmelden und Beitrag in meinem Produkt lesen

Meistgelesene Beiträge
  • Gewährleistungsrückstellung darf den Pauschalsatz von 0,5 % übersteigen.
    271
  • Fahrten der Kinder zur Schule als Werbungskosten bzw. außergewöhnliche Belastungen
    209
  • Vermietung zur kurzfristigen Beherbergung von Fremden
    167
  • Fahrtkosten für Besuche eines pflegebedürftigen Angehörigen als außergewöhnliche Belastung
    152
  • Steuerschuldnerschaft bei Schrottmaterialien (zu § 13b Abs. 2 Nr. 7 UStG)
    151
  • Einbau einer Klimaanlage als nachträglicher Herstellungsaufwand eines Gebäudes
    138
  • Schwangerschaft: Beschäftigungsverbot oder Arbeitsunfähigkeit
    130
  • Nachweis der Steuerschuldnerschaft bei Bauleistungen und Gebäudereinigungsleistungen (zu § 13b Abs. 2 Nr. 4 und Nr. 8 UStG)
    124
  • Angabe des Zeitpunkts der Leistung in der Rechnung
    110
  • Nachträgliche Befristung unbefristeter Arbeitsverträge
    108
  • Steuerbefreiung bei Vermietungsleistungen (zu § 4 Nr. 12 UStG)
    107
  • Begleitperson (Beistand) darf grundsätzlich zur Eigentümerversammlung mitgebracht werden
    106
  • Dachrinnenreinigung auf den Mieter umlegbar
    106
  • Arnold/Tillmanns, BUrlG § 5 Teilurlaub / 2.6 Zwölftelung bei Ausscheiden in der zweiten Jahreshälfte
    98
  • Vermieterpfandrecht für Mietforderungen in der Insolvenz des Mieters
    98
  • Geschäftsveräußerung im Ganzen (zu § 1 Abs. 1a UStG)
    92
  • Steuerschuldnerschaft bei Gebäudereinigung (zu § 13b UStG)
    92
  • Nächtliches Alkoholverkaufsverbot an Tankstellen verfassungsgemäß
    88
  • Keine Umsatzsteuer auf Parkgebühren i.S.v. § 6a Abs. 6 StVG
    87
  • Behandlung der Marktprämie nach dem EEG (zu § 1 Abs. 1 UStG)
    83
Weitere Inhalte finden Sie u.a. in folgendem Produkt Haufe Personal Office Gold

Top-Themen

Fragezeichen Sprechblase Verwirrung Kommunikation

CHRO of the Year 2026

mehr

Junger Student in der Stadt

HR zwischen Restrukturierung und Transformation

mehr

Urlaub Reise Karte Sabbatical Route

Urlaubsanspruch

mehr

Barista Café Studentenjob

Ferienjobber

mehr

Gemälde

Künstlersozialabgabe

mehr

Urlaub Reise Koffer Gepäck

Urlaubsgeld

mehr

WM2026_Ball_Auf_Spielfeld

Fußball-WM im Büro: arbeitsrechtliche Grenzen

mehr

Reporting_Praesentation_Teammeeting_Liniendiagramm

People Analytics – zwischen Daten und Entscheidung

mehr

Confident businesswoman smiling while interacting with colleagues

Selbstentwicklung für Führungskräfte

mehr

Afro Mann am Handy

Advertorial: Trends im Recruiting 2026

mehr

Downloads

Personalmagazin HR-Software 2026

HR-Software: Markttrends und Anbieterübersicht

mehr

Personalmagazin Kanzleien im Arbeitsrecht

Kanzleien im Arbeitsrecht: Übersicht, Trends, Profile

mehr

Business Schools Titel 2026

MBA, Master, Zertifikate: Startbereit für die KI-Welt

mehr

Tagen Frühjahr 2026

Drohnenshows: Himmlische Innovationen

mehr

Zum Haufe Shop
Empfehlung


Zum Thema Personal
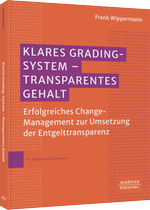
Entgelttransparenz sicher umsetzen: Klares Grading-System
Klares Grading-System

Das Buch erklärt die rechtlichen Grundlagen und zeigt konkrete Schritte zur Umsetzung der Richtlinie. Dazu bietet es Beispiele aus der Praxis sowie Bewertungen gängiger Gradingsysteme und berücksichtigt auch die betriebliche Mitbestimmung.


Einkommensteuergesetz / § 1 Steuerpflicht

  (1) 1Natürliche Personen, die im Inland einen Wohnsitz oder ihren gewöhnlichen Aufenthalt haben, sind unbeschränkt einkommensteuerpflichtig. 2Zum Inland im Sinne dieses Gesetzes gehört auch der der Bundesrepublik Deutschland zustehende Anteil ...

4 Wochen testen

Newsletter Personalmagazin – neues lernen

Jede Woche Inspiration für das Corporate Learning. Abonnieren Sie unseren kostenlosen Newsletter! Unsere Themen:  

  • Personal- und Organisationsentwicklung
  • Training, Coaching und Mitarbeiterführung
  • Digitalisierung und Lerntechnologien
Haufe Fachmagazine
Themensuche
A B C D E F G H I J K L M N O P Q R S T U V W X Y Z
Zum Personal Archiv
Haufe Group
Haufe People Operations Haufe Fachwissen Haufe Onlinetraining Haufe HR-Software Haufe Digitale Personalakte Haufe HR Chatbot Haufe Akademie Semigator Enterprise rudolf.ai - Haufe meets AI
Weiterführende Links
RSS Newsletter FAQ Mediadaten Presse Editorial Code of Conduct Redaktionsrichtlinie zum KI-Einsatz Netiquette Sitemap Buchautor:in werden bei Haufe
Kontakt
Kontakt & Feedback AGB Cookie-Einstellungen Compliance Datenschutz Impressum
Haufe Personal Shop
Personal Software Arbeits- & Sozialrecht Lohn & Gehalt Produkte Personalmanagement Lösungen Haufe Shop Buchwelt
 

    Weitere Produkte zum Thema:

    × Profitieren Sie von personalisierten Inhalten, Angeboten und Services!

    Unser Ziel ist es, Ihnen eine auf Ihre Bedürfnisse zugeschnittene Website anzubieten. Um Ihnen relevante und nützliche Inhalte, Angebote und Services präsentieren zu können, benötigen wir Ihre Einwilligung zur Nutzung Ihrer Daten. Wir nutzen den Service eines Drittanbieters, um Ihre Aktivitäten auf unserer Website zu analysieren.

    Mit Ihrer Einwilligung profitieren Sie von einem personalisierten Website-Erlebnis und Zugang zu spannenden Inhalten, die Sie informieren, inspirieren und bei Ihrer täglichen Arbeit unterstützen.

    Wir respektieren Ihre Privatsphäre und schützen Ihre Daten. Sie können sich jederzeit darüber informieren, welche Daten wir erheben und wie wir sie verwenden. Sie können Ihre Einwilligung jederzeit widerrufen. Passen Sie Ihre Präferenzen dafür in den Cookie-Einstellungen an.

    Mehr Informationen Nein, Danke Akzeptieren