Sie verwenden eine veraltete Browser-Version. Dies kann unter Umständen zu Einschränkungen in der Funktion sowie Darstellung führen. Daher empfehlen wir Ihnen, einen aktuellen Browser wie z.B. Microsoft Edge zu verwenden.
Personal
Steuern
Finance
Immobilien
Controlling
Themen
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Haufe.de
Shop
Service & Support
Newsletter
Kontakt & Feedback
Login

Personal Steuern Finance Immobilien Controlling Öffentlicher Dienst Recht Arbeitsschutz Sozialwesen
Immobilien
Controlling
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Themen

BVerfG Beschluss vom 12.12.1978 - 1 BvR 1168/77

Anmelden und Beitrag in meinem Produkt lesen
 

Entscheidungsstichwort (Thema)

Beiträge an Deutschgläubige Gemeinschaft e. V. keine Sonderausgaben


Leitsatz (redaktionell)

1. Die Beiträge an den Verein „Deutschgläubige Gemeinschaft e. V.” sind nicht als Sonderausgaben abzugsfähig.

2. Der verfassungsrechtlichen Unterscheidung in Art. 137 Abs. 5 und 7 WRV folgend, darf eine steuerliche Vergünstigung auf solche Religions- und Weltanschauungsgesellschaften beschränkt werden, die Körperschaften des öffentlichen Rechts sind.


Normenkette

EStG § 10 Abs. 1; GG Art. 3 Abs. 1; WRV Art. 137 Abs. 5, 7


Verfahrensgang

BFH (Beschluss vom 21.10.1977; Aktenzeichen VI B 73/77)

FG Düsseldorf (Urteil vom 15.02.1977; Aktenzeichen I 209/74 E)


Gründe

Die zulässige Verfassungsbeschwerde hat keine Aussicht auf Erfolg. Weder die angegriffene Ablehnung der Finanzverwaltung und des Finanzgerichts, seine Beiträge an die Deutschgläubige Gemeinschaft e. V. als abzugsfähig anzuerkennen, noch die in § 10 Abs. 1 Ziff. 1 EStG normierte Beschränkung der abzugsfähigen Sonderausgaben verletzen den Beschwerdeführer in seinen Grundrechten. Zu einer anderen Beurteilung nötigt auch nicht der Schriftsatz des ursprünglich Bevollmächtigten vom 14.Oktober 1978, der berücksichtigt worden ist, nachdem der Beschwerdeführer sich ihn zu eigen gemacht hat.

Die im Ausschluß des Beschwerdeführers liegende Differenzierung gegenüber den begünstigten Personengruppen läßt sich insbesondere mit Art. 3 GG vereinbaren. Wie das Bundesverfassungsgericht bereits entschieden hat, gebietet das Grundgesetz nicht, daß der Staat alle Religions- und Weltanschauungsgesellschaften steuerlich schematisch gleichbehandelt (BVerfGE 19, 129 [134 f.]). Er darf vielmehr, der verfassungsrechtlichen Unterscheidung in Art. 137 Abs. 5 und 7 WRV folgend, eine steuerliche Vergünstigung auf solche Religions- und Weltanschauungsgesellschaften beschränken, die Körperschaften des öffentlichen Rechts sind. Dann bestehen aber auch keine Bedenken dagegen, nur den Mitgliedern von Gesellschaften öffentlichen Rechts zu gestatten, Zuwendungen an Religions- und Weltanschauungsgesellschaften als Sonderausgaben abzusetzen. Der Beschwerdeführer wird nicht wegen seines Glaubens benachteiligt, sondern – ebenso wie alle anderen Mitglieder privatrechtlich organisierter Religionsgesellschaften – wegen der Organisationsform seiner Glaubensgemeinschaft von einer Vergünstigung ausgeschlossen, die lediglich dann in Anspruch genommen werden kann, wenn die Geldleistung auf gesetzlicher Verpflichtung beruht und es sich nicht nur um freiwillig geleistete Beiträge handelt. Die Differenzierung erscheint hinreichend sachgerecht. Diese Ansicht wird im Ergebnis in Rechtsprechung und Literatur übereinstimmend vertreten (BFH, BStBl. 1970 II, S. 11 [14]; BStBl. 1973 II, S. 850 [851]; BStBl. 1975 II, S. 708 [710]; FG Hannover, EFG 1966, S. 270; FG Berlin, EFG 1978, S. 278 [279]; Littmann, Einkommensteuerrecht 1974, § 10 EStG, Rdnr. 78; vgl. auch Herrmann/Heuer, Einkommensteuer Bd. 4, Stand: Oktober 1977, § 10 EStG Rdnr. 204).

Diese Entscheidung ist unanfechtbar.


Fundstellen

Dokument-Index HI1621140

Dieser Inhalt ist unter anderem im Haufe Personal Office Gold enthalten. Sie wollen mehr?

Jetzt kostenlos 4 Wochen testen
Anmelden und Beitrag in meinem Produkt lesen

Top-Themen

Fragezeichen Sprechblase Verwirrung Kommunikation

CHRO of the Year 2026

mehr

Junger Student in der Stadt

HR zwischen Restrukturierung und Transformation

mehr

Urlaub Reise Karte Sabbatical Route

Urlaubsanspruch

mehr

Barista Café Studentenjob

Ferienjobber

mehr

Gemälde

Künstlersozialabgabe

mehr

Urlaub Reise Koffer Gepäck

Urlaubsgeld

mehr

WM2026_Ball_Auf_Spielfeld

Fußball-WM im Büro: arbeitsrechtliche Grenzen

mehr

Reporting_Praesentation_Teammeeting_Liniendiagramm

People Analytics – zwischen Daten und Entscheidung

mehr

Confident businesswoman smiling while interacting with colleagues

Selbstentwicklung für Führungskräfte

mehr

Afro Mann am Handy

Advertorial: Trends im Recruiting 2026

mehr

Downloads

Personalmagazin HR-Software 2026

HR-Software: Markttrends und Anbieterübersicht

mehr

Personalmagazin Kanzleien im Arbeitsrecht

Kanzleien im Arbeitsrecht: Übersicht, Trends, Profile

mehr

Business Schools Titel 2026

MBA, Master, Zertifikate: Startbereit für die KI-Welt

mehr

Tagen Frühjahr 2026

Drohnenshows: Himmlische Innovationen

mehr

Zum Haufe Shop
Empfehlung


Zum Thema Personal
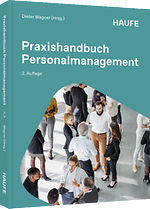
Erfolgreiche Personalarbeit: Praxishandbuch Personalmanagement
Praxishandbuch Personalmanagement

Alles, was Sie für Ihren Arbeitsalltag brauchen: Übersichtlich strukturiert orientiert sich das Buch am Arbeitslebens-Zyklus der Mitarbeitenden - von der Personalplanung und -gewinnung bis zum Ausscheiden aus dem Unternehmen. Mit vielen Bespielen und konkreten Handlungsempfehlungen.


Einkommensteuergesetz / § 10 [Sonderausgaben]

  (1) 1Sonderausgaben sind die folgenden Aufwendungen, wenn sie weder Betriebsausgaben noch Werbungskosten sind oder wie Betriebsausgaben oder Werbungskosten behandelt werden:  1. (weggefallen)   2.   a) Beiträge zu den ...

4 Wochen testen

Newsletter Personalmagazin – neues lernen

Jede Woche Inspiration für das Corporate Learning. Abonnieren Sie unseren kostenlosen Newsletter! Unsere Themen:  

  • Personal- und Organisationsentwicklung
  • Training, Coaching und Mitarbeiterführung
  • Digitalisierung und Lerntechnologien
Haufe Fachmagazine
Themensuche
A B C D E F G H I J K L M N O P Q R S T U V W X Y Z
Zum Personal Archiv
Haufe Group
Haufe People Operations Haufe Fachwissen Haufe Onlinetraining Haufe HR-Software Haufe Digitale Personalakte Haufe HR Chatbot Haufe Akademie Semigator Enterprise rudolf.ai - Haufe meets AI
Weiterführende Links
RSS Newsletter FAQ Mediadaten Presse Editorial Code of Conduct Redaktionsrichtlinie zum KI-Einsatz Netiquette Sitemap Buchautor:in werden bei Haufe
Kontakt
Kontakt & Feedback AGB Cookie-Einstellungen Compliance Datenschutz Impressum
Haufe Personal Shop
Personal Software Arbeits- & Sozialrecht Lohn & Gehalt Produkte Personalmanagement Lösungen Haufe Shop Buchwelt
 

    Weitere Produkte zum Thema:

    × Profitieren Sie von personalisierten Inhalten, Angeboten und Services!

    Unser Ziel ist es, Ihnen eine auf Ihre Bedürfnisse zugeschnittene Website anzubieten. Um Ihnen relevante und nützliche Inhalte, Angebote und Services präsentieren zu können, benötigen wir Ihre Einwilligung zur Nutzung Ihrer Daten. Wir nutzen den Service eines Drittanbieters, um Ihre Aktivitäten auf unserer Website zu analysieren.

    Mit Ihrer Einwilligung profitieren Sie von einem personalisierten Website-Erlebnis und Zugang zu spannenden Inhalten, die Sie informieren, inspirieren und bei Ihrer täglichen Arbeit unterstützen.

    Wir respektieren Ihre Privatsphäre und schützen Ihre Daten. Sie können sich jederzeit darüber informieren, welche Daten wir erheben und wie wir sie verwenden. Sie können Ihre Einwilligung jederzeit widerrufen. Passen Sie Ihre Präferenzen dafür in den Cookie-Einstellungen an.

    Mehr Informationen Nein, Danke Akzeptieren