Sie suchen in den Themenportalen. Um in Ihren Online-Produkten nach "Bücher" zu suchen, melden Sie sich hier an:

Jetzt anmelden

Sortieren nach

Relevanz Datum
Schriftzug Literatur
News 19.08.2025 Online-Literaturforum

Rechnungslegung, Berichterstattung und Compliance erfordern fundiertes Wissen. Diese Buchbesprechung stellt zwei Bestseller vor, die Fach- und Führungskräften helfen, gesetzliche Vorgaben und interne Richtlinien sicher umzusetzen und unterstützen das Ziel der Prüfungssicherheit. Zudem bespricht diese Ausgabe eine Einführung in die Interne Revision. mehr

no-content
Richter und Anwätin im Gespräch in Gerichtsgebäude
News 26.02.2018 BFH Kommentierung

Die Erstattung von Pflichtbeiträgen zu einer berufsständischen Versorgungseinrichtung ist auch vor Ablauf einer Wartefrist von 24 Monaten nach dem Ende der Beitragspflicht gem. § 3 Nr. 3 Buchst. c EStG steuerfrei (entgegen BMF-Schreiben vom 19.8.2013, BStBl I 2013, 1087). mehr

no-content
A 02.05.984
News 19.08.2019 BFH Kommentieurng

Fahrschulunterricht (Fahrerlaubnisklassen B, C1) ist ein spezialisierter Unterricht, der nicht unter den Begriff des Schul- und Hochschulunterrichts i.S. des Art. 132 Abs. 1 Buchst. i und j MwStSystRL fällt. mehr

no-content
mehrere Hände arbeiten an Statistik auf Laptop
News 18.02.2021 Online-Literaturforum

Der Verantwortung für die ordnungsgemäße Rechnungslegung sowie deren Bestätigung durch die Wirtschaftsprüfung gerecht zu werden, ist eine wachsende Herausforderung. Dieses Literaturforum präsentiert drei Titel zum Jahresabschluss, deren hohe Auflagen sowohl die gute Leserzufriedenheit als auch die permanenten inhaltlichen Veränderungen widerspiegeln. mehr

no-content
Export
Kommentierung 24.06.2024 BFH

Ein Klarierungsagent (Schiffsmakler), der zur Klarierung eines bestimmten Seeschiffes (Schiffsabfertigung und -versorgung) einen Hafendienstleister darüber informiert, dass die Schifffahrtsgesellschaft ihn mit der Erbringung von Leistungen beauftragen wird, stellt den Kontakt zu einem bestimmten Kunden her, sodass nur eine Vermittlungsleistung vorliegt, nicht aber mehrere Einzelvermittlungen in Bezug auf eine Vielzahl unterschiedlicher Leistungen. mehr

no-content
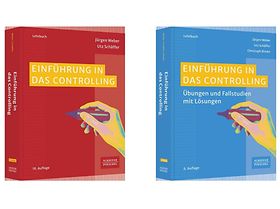
Controlling-Lehrbuch Weber Schäffer
News 07.09.2026 Online-Literaturforum

Die Neuauflage des Lehrbuchs und des ergänzenden Übungsbuchs der renommierten Autoren Jürgen Weber und Utz Schäffer bieten einen aktualisierten und besonders geeigneten Zugang zum Controlling. Sie vermitteln fundiertes Controllingwissen und ordnen wichtige Entwicklungen des Fachgebiets ein. Sie unterstützen Studierende dabei, sich prüfungssicher zu machen, und bieten Fach- und Führungskräften eine Good-Practice-Vorlage, um ihre Aufgaben auf einem aktuellen Standard zu bewältigen. mehr

no-content
Koran mit Gebetskette
News 11.04.2016 BFH Kommentierung

Die Veräußerung des Miteigentumsanteils an einer Sache kann Gegenstand einer Lieferung sein (Änderung der Rechtsprechung). mehr

no-content
Kommentar aus Haufe Finance Office Premium   08.11.2017 4 Wochen testen

Kommentar Wird neben der Ausführung einer Lieferung oder einer sonstigen Leistung zwischen den Vertragsparteien noch eine Finanzierung des Leistungsentgelts vereinbart, stellt sich umsatzsteuerrechtlich die Frage, ob es sich um eine einheitliche Leistung oder um verschiedene Leistungen handelt. Diese Frage ist für die ... mehr

Kommentar aus Haufe Finance Office Premium   23.01.2015 4 Wochen testen

Überblick Führt der Unternehmer eine Ausfuhrlieferung aus, muss er nachweisen, dass der Gegenstand tatsächlich körperlich in das Drittlandsgebiet gelangt ist. Der Nachweis ist in dem elektronischen Ausfuhrverfahren ATLAS durch den Ausgangsvermerk zu führen. Neben dem klassischen Ausgangsvermerk werden je nach ... mehr

Verwaltungsanweisung aus Deutsches Anwalt Office Premium   01.12.2010 4 Wochen testen

BMF, Schreiben v. 1.12.2010, IV D 3 - S 7179/09/10003, BStBl I 2010, 1375 Gemäß § 4 Nr. 21 Buchst. a Doppelbuchst. bb UStG sind die unmittelbar dem Schul- und Bildungszweck dienenden Leistungen privater Schulen und anderer allgemein bildender oder berufsbildender Einrichtungen steuerfrei, wenn die zuständige ... mehr

Beitrag aus Deutsches Anwalt Office Premium   01.10.2013 4 Wochen testen

Das Autorenteam vereint Wissenschaft, richterliche Praxis und anwaltliches Know-how unter Einbeziehung aller verfahrens-, materiell- und kostenrechtlichen Bezüge. Die Kommentierung des 1. und 2. Buchs des FamFG (§§ 1-270 FamFG), der Regelungen des FamGKG und internationaler Vorschriften überzeugt auch in der vierten ... mehr

Kommentar aus Haufe Finance Office Premium   27.09.2021 4 Wochen testen

Kommentar Wichtig Das BMF-Schreiben führt einen neuen Abschn. 4.3.4 Abs. 3 UStAE ein. Drittlandsgrenzüberschreitende Güterbeförderungen sind grds. nach § 4 Nr. 3 Buchst. a UStG von der Umsatzsteuer befreit. Die Finanzverwaltung[1] hatte im Februar 2020 unter Bezugnahme auf eine Entscheidung des EuGH[2] die ... mehr

Kommentar aus Haufe Steuer Office Excellence   15.08.2007 4 Wochen testen

Kommentar Krankenhäuser führen unter den Bedingungen des § 4 Nr. 16 Buchst. b UStG steuerfreie Umsätze aus. Unter die begünstigten Leistungen fallen nicht nur die dem Krankenhaus obliegenden originären Leistungen, sondern auch alle damit eng verbundenen Leistungen. Voraussetzung für eine solch eng verbundene Leistung ... mehr

Kommentar aus Haufe Steuer Office Excellence   16.06.2025 4 Wochen testen

Rz. 57 Nach § 138e Abs. 1 Nr. 3 Buchst. c AO liegt unter den Voraussetzungen des Main Purpose Tests ein Kennzeichen vor, wenn Transaktionen durch Einschaltung funktionsschwacher Unternehmen oder durch Transaktionen, die sich gegenseitig aufheben, für zirkuläre Vermögensverschiebungen genutzt werden. Hinzuweisen ist ... mehr

Kommentar aus Haufe Finance Office Premium   29.08.2022 4 Wochen testen

Rz. 104 Im Gegensatz zur ZWVO 1968 hat die Einbeziehung der Beförderungskosten in den Zollwert im UZK eine positive Regelung gefunden. Wie auch bei den übrigen Bestandteilen des Transaktionswerts stellt Art. 71 UZK auf die tatsächlich entstandenen Kosten der Beförderung mit den tatsächlich benutzten ... mehr