Sie verwenden eine veraltete Browser-Version. Dies kann unter Umständen zu Einschränkungen in der Funktion sowie Darstellung führen. Daher empfehlen wir Ihnen, einen aktuellen Browser wie z.B. Microsoft Edge zu verwenden.
Personal
Steuern
Finance
Immobilien
Controlling
Themen
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Haufe.de
Shop
Service & Support
Newsletter
Kontakt & Feedback
Login

Personal Steuern Finance Immobilien Controlling Öffentlicher Dienst Recht Arbeitsschutz Sozialwesen
Immobilien
Controlling
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Themen

Sauer, SGB II § 16i Teilhabe am Arbeitsmarkt / 2.4.1.2 Höhe des Lohnkostenzuschusses

Franz-Josef Sauer
Anmelden und Beitrag in meinem Produkt lesen
 

Rz. 31

Der Lohnkostenzuschuss stellt allein auf das Arbeitsverhältnis ab und damit auf erbrachte Arbeitsleistung einerseits und dafür seitens des Arbeitnehmers zu beanspruchender Lohn gegen den Arbeitgeber. Dieser wird nach Maßgabe des Abs. 4 bezuschusst. Der Zuschuss wird bei Änderungen des Lohnes angepasst.


Rz. 32

Die Förderung ist der Höhe nach im Gesetz festgelegt. Der Lohnkostenzuschuss beträgt in den ersten beiden Jahren des Arbeitsverhältnisses den vollen Mindestlohn (100 %) entsprechend der Klarstellung durch das 12. SGB II-ÄndG zum 1.1.2023 nach § 1 Abs. 2 Satz 1 MiLoG i. V. m. der auf der Grundlage des § 11 Abs. 1 Satz 1 MiLoG jeweils erlassenen Verordnung ohne Abschläge, denn die Anwendung des § 22 Abs. 4 MiLoG ist kraft Gesetzes ausdrücklich ausgeschlossen (Abs. 2 Satz 1 Nr. 1 und Satz 3). Auf die Höhe des tatsächlich gezahlten Lohnes kommt es nicht an. Es ist aber nicht unerheblich, ob der Arbeitgeber z. B. freiwillig den ortsüblichen Lohn zahlt oder zur Zahlung des Tariflohns verpflichtet ist. Bemessungsgrundlage ist allein der Mindestlohn. Das Jobcenter ist an die gesetzliche Festlegung gebunden, es sei denn, der Arbeitgeber ist aufgrund Tarifbindung oder Branchenmindestlohn zu einer höheren Lohnzahlung verpflichtet. Zum Arbeitsentgelt gehören auch verpflichtend zu zahlende Aufwendungen für eine betriebliche Altersversorgung, auch Zahlungen an Direktversicherungen und Pensionskassen. Versorgungszusagen des Arbeitgebers ohne Vermögenszufluss können nach den für die Jobcenter geltenden Weisungen nicht mit einem Lohnkostenzuschuss gefördert werden. Eine Verpflichtung zu einer höheren Bemessungsgrundlage als dem Mindestlohn besteht, wenn die Arbeitsvertragsparteien unmittelbar tarifgebunden sind (Arbeitgeber als abschließende Partei oder Mitglied im anschließende...

Dieser Inhalt ist unter anderem im SGB Office Professional enthalten. Sie wollen mehr?

Jetzt kostenlos 4 Wochen testen
Anmelden und Beitrag in meinem Produkt lesen

Meistgelesene Beiträge
  • Gewährleistungsrückstellung darf den Pauschalsatz von 0,5 % übersteigen.
    271
  • Fahrten der Kinder zur Schule als Werbungskosten bzw. außergewöhnliche Belastungen
    209
  • Vermietung zur kurzfristigen Beherbergung von Fremden
    167
  • Fahrtkosten für Besuche eines pflegebedürftigen Angehörigen als außergewöhnliche Belastung
    152
  • Steuerschuldnerschaft bei Schrottmaterialien (zu § 13b Abs. 2 Nr. 7 UStG)
    151
  • Einbau einer Klimaanlage als nachträglicher Herstellungsaufwand eines Gebäudes
    138
  • Schwangerschaft: Beschäftigungsverbot oder Arbeitsunfähigkeit
    130
  • Nachweis der Steuerschuldnerschaft bei Bauleistungen und Gebäudereinigungsleistungen (zu § 13b Abs. 2 Nr. 4 und Nr. 8 UStG)
    124
  • Angabe des Zeitpunkts der Leistung in der Rechnung
    110
  • Nachträgliche Befristung unbefristeter Arbeitsverträge
    108
  • Steuerbefreiung bei Vermietungsleistungen (zu § 4 Nr. 12 UStG)
    107
  • Begleitperson (Beistand) darf grundsätzlich zur Eigentümerversammlung mitgebracht werden
    106
  • Dachrinnenreinigung auf den Mieter umlegbar
    106
  • Arnold/Tillmanns, BUrlG § 5 Teilurlaub / 2.6 Zwölftelung bei Ausscheiden in der zweiten Jahreshälfte
    98
  • Vermieterpfandrecht für Mietforderungen in der Insolvenz des Mieters
    98
  • Geschäftsveräußerung im Ganzen (zu § 1 Abs. 1a UStG)
    92
  • Steuerschuldnerschaft bei Gebäudereinigung (zu § 13b UStG)
    92
  • Nächtliches Alkoholverkaufsverbot an Tankstellen verfassungsgemäß
    88
  • Keine Umsatzsteuer auf Parkgebühren i.S.v. § 6a Abs. 6 StVG
    87
  • Behandlung der Marktprämie nach dem EEG (zu § 1 Abs. 1 UStG)
    83
Weitere Inhalte finden Sie u.a. in folgendem Produkt SGB Office Professional

Top-Themen

family fun time at home parents with children using tablet

Familienversicherung

mehr

Ärztin in weißem Kittel und mit Maske

Arbeitsunfähigkeit und Entgeltfortzahlung

mehr

nachdenklicher Mann

Krankengeld: Versicherungsschutz und Nahtlosigkeit

mehr

Doktor mit Patient

Aufforderung zum Reha-Antrag

mehr

Urlaub Reise Koffer packen

Urlaubsgeld

mehr

jüngere Frau sitzt am Bett eines alten Mannes und hält die Hand

Krankengeld bei stationärer Begleitung

mehr

Berechnung

Freiwillige Kranken- und Pflegeversicherung für Selbstständige

mehr

Kreuzung von oben in Großstadt am Abend

Fahrkosten

mehr

Lego Arbeiter

Scheinselbstständigkeit

mehr

Rollstuhlfiguerchen wird auf 10-Euro-Schein geschoben

Bundesteilhabegesetz

mehr

Downloads

Sonderheft Betriebliche Altersvorsorge 12/2024

Sicherheit in unruhigen Zeiten Warum die betriebliche Altersversorgung heute so wichtig ist

mehr

Personalmagazin plus bAV 2023

Betriebliche Altersversorgung: Warum Individualisierung so wichtig ist

mehr

PM plus bAV 11 2019

Sonderveröffentlichung bAV: Risiken sehen – Kontrolle behalten

mehr

bAV in PM 04 2017

Sonderveröffentlichung bAV Spezial April 2017

mehr

Zum Haufe Shop
Empfehlung


Zum Thema Sozialwesen
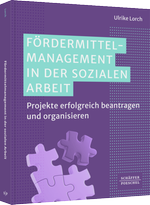
So geht's: Fördermittelmanagement in der sozialen Arbeit
Fördermittelmanagement in der sozialen Arbeit

Förderprojekte spielen in der sozialen Arbeit eine entscheidende Rolle. Mit diesem Buch finden Sie sich im „Förderdschungel“ zurecht und bauen erfolgreich ein Fördermittelmanagement auf. Die Autorin bietet mit Schritt-für-Schritt-Anleitungen und Beispielen alles für eine gelungene Projektumsetzung.

Haufe Fachmagazine
Themensuche
A B C D E F G H I J K L M N O P Q R S T U V W X Y Z
Zum Sozialwesen Archiv
Haufe Group
Haufe People Operations Haufe Fachwissen Haufe Onlinetraining Haufe HR-Software Haufe Digitale Personalakte Haufe Akademie Semigator Enterprise rudolf.ai - Haufe meets AI
Weiterführende Links
RSS Newsletter FAQ Mediadaten Presse Editorial Code of Conduct Redaktionsrichtlinie zum KI-Einsatz Netiquette Sitemap Buchautor:in werden bei Haufe
Kontakt
Kontakt & Feedback AGB Cookie-Einstellungen Compliance Datenschutz Impressum
Haufe Themenshops
Personal Software Steuern Software Rechnungswesen Produkte Anwaltssoftware Immobilien Lösungen Arbeits- und Gesundheitsschutz Öffentlicher Dienst Produkte Unternehmensführung-Lösungen Sozial- & Gesundheitswesen Haufe Shop Buchwelt Alle Produkte & Lösungen

    Weitere Produkte zum Thema:

    × Profitieren Sie von personalisierten Inhalten, Angeboten und Services!

    Unser Ziel ist es, Ihnen eine auf Ihre Bedürfnisse zugeschnittene Website anzubieten. Um Ihnen relevante und nützliche Inhalte, Angebote und Services präsentieren zu können, benötigen wir Ihre Einwilligung zur Nutzung Ihrer Daten. Wir nutzen den Service eines Drittanbieters, um Ihre Aktivitäten auf unserer Website zu analysieren.

    Mit Ihrer Einwilligung profitieren Sie von einem personalisierten Website-Erlebnis und Zugang zu spannenden Inhalten, die Sie informieren, inspirieren und bei Ihrer täglichen Arbeit unterstützen.

    Wir respektieren Ihre Privatsphäre und schützen Ihre Daten. Sie können sich jederzeit darüber informieren, welche Daten wir erheben und wie wir sie verwenden. Sie können Ihre Einwilligung jederzeit widerrufen. Passen Sie Ihre Präferenzen dafür in den Cookie-Einstellungen an.
    Mehr Informationen Nein, Danke Akzeptieren