Sie verwenden eine veraltete Browser-Version. Dies kann unter Umständen zu Einschränkungen in der Funktion sowie Darstellung führen. Daher empfehlen wir Ihnen, einen aktuellen Browser wie z.B. Microsoft Edge zu verwenden.
Personal
Steuern
Finance
Immobilien
Controlling
Themen
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Haufe.de
Shop
Service & Support
Newsletter
Kontakt & Feedback
Login

Personal Steuern Finance Immobilien Controlling Öffentlicher Dienst Recht Arbeitsschutz Sozialwesen
Immobilien
Controlling
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Themen

LG Frankfurt (Oder) Beschluss vom 28.08.2002 - 6a T 104/02

Anmelden und Beitrag in meinem Produkt lesen
 

Verfahrensgang

AG Frankfurt (Oder) (Beschluss vom 24.07.2002; Aktenzeichen 3.2 N 354/98)


Tenor

Auf die sofortige Beschwerde des Beteiligten zu 2 vom 12.08.2002 wird der Beschluß des Amtsgerichts Frankfurt (Oder) vom 24.07.2002 – 3.2 N 354/98 – abgeändert und wie folgt neu gefaßt:

Die Vergütung des Beteiligten zu 2 wird auf 70.182,95 Euro incl. Mwst festgesetzt. Die erstattungsfähigen Auslagen betragen 476,53 Euro incl. Mwst.

Die Kosten des Beschwerdeverfahrens hat die Beteiligte zu 1 zu tragen.

Beschwerdewert: 708,96 Euro


Tatbestand

I.

Auf Eigenantrag der Beteiligten zu 1) hat das Amtsgericht durch Beschluß vom 10.8.1998 über deren Vermögen das Gesamtvollstreckungsverfahren eröffnet und den Beteiligten zu 2 zum Gesamtvollstreckungsverwalter bestellt.

Mit Schriftsatz vom 17.01.2002 überreichte der Beteiligte zu 2 dem Amtsgericht seinen Schlußbericht, die Schlußrechnung, das Verzeichnis der Massegläubiger sowie eine Belegsammlung zur Schlußrechnung. Unter Ziffer 5.1 und 5.4 des Berichtes hat er die Teilungsmasse mit 249.660,89 Euro beziffert, die sich wie folgt zusammensetzt:

  • ▪ Ist – Einnahmen auf 471,694,25 DM = 241.173,44 Euro
  • ▪ noch zu erwartende Einnahmen aus Zinsgutschriften: 5.600,– DM = 2.863,23 Euro
  • ▪ noch zu erwartende Einnahmen aus Steuerrückerstattungen:11.000,– DM = 5.624,21 Euro

Mit Schriftsatz vom gleichen Tag hat er die Festsetzung seiner Vergütung auf insgesamt 70.182,95 Euro inklusive 16 % Umsatzsteuer beantragt. Seine Vergütung hat er unter Zugrundelegung einer Aktivmasse in Höhe von 249.660,89 Euro und des 7fachen Regelsatzes berechnet. Darüber hinaus hat er die Erstattung von Auslagen in Höhe von 476,53 Euro geltend gemacht.

Nach Durchführung des Schlußtermins hat das Amtsgericht mit Beschluß vom 24.07.2002 die Vergütung des Beteiligten zu 2 auf 59.891,37 Eur...
Dieser Inhalt ist unter anderem im Deutsches Anwalt Office Premium enthalten. Sie wollen mehr?

Jetzt kostenlos 4 Wochen testen
Anmelden und Beitrag in meinem Produkt lesen

Top-Themen

Prozesse_Workflow_Steuerung_Prozesskette

Anwaltsinsolvenz - Comeback nach Insolvenz eines Rechtsanwalts ist selten

mehr

Sparschwein

Was Anwälte beim Abschluss ihrer Berufshaftpflichtversicherung beachten sollten

mehr

Arbeitsschutz_Kaktus und Luftballon

Wann Versicherungen nicht zahlen müssen

mehr

Erdbeereis mit Waffelkegel auf den Boden gefallen

Verkehrsunfall im Ausland

mehr

tippende Hände auf der Tastatur

Wiedereinsetzung in den vorigen Stand

mehr

Amtsgericht Eingangsschild

Erscheinen vor Gericht: Was gilt für Parteien, Anwälte und Zeugen?

mehr

Recht_und_Urteil_Richterrobe_Gesetzbuch

Wann hat ein Befangenheitsantrag Aussicht auf Erfolg?

mehr

Notar

Notarrecht: Pflichten, Vergütung und Haftung des Notars

mehr

Geschäftsmänner im Raum

Der Gesellschafterstreit

mehr

Junges Paar mit krankem Kind in der Küche

Kindesunterhalt: Grundsätze und Rechtsfragen

mehr

Downloads

Tagen Herbst 2025

Trend zum Gemüse: Was Tagungsgäste fit hält

mehr

Digital Guide Real Estate 2025

Digital Guide Real Estate 2025

mehr

Personalmagazin Kanzleien im Arbeitsrecht 2025

Kanzleien im Arbeitsrecht: Übersicht, Trends, Profile

mehr

Sonderheft Betriebliche Altersvorsorge 12/2024

Sicherheit in unruhigen Zeiten Warum die betriebliche Altersversorgung heute so wichtig ist

mehr

Zum Haufe Shop
Empfehlung


Zum Thema Recht
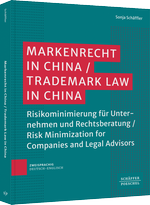
Haufe Shop: Markenrecht in China
Markenrecht in China

Die Autorin erläutert knapp und verständlich, worauf deutsche Unternehmen im Umgang mit China beim Markenrechts achten müssen und welche Fallen zu vermeiden sind. Auch Wettbewerbsrecht, Copyrights, Domains und Designs in China werden berücksichtigt und mit dem chinesischen Markenrecht verknüpft.

Newsletter Recht - Wirtschaftsrecht

Aktuelle Informationen aus dem Bereich Wirtschaftsrecht frei Haus - abonnieren Sie unseren Newsletter:

  • Handels- und Gesellschaftsrecht
  • Gewerblicher Rechtsschutz
  • Vertriebsrecht
Haufe Fachmagazine
Themensuche
A B C D E F G H I J K L M N O P Q R S T U V W X Y Z
Zum Recht Archiv
Haufe Group
Haufe People Operations Haufe Fachwissen Haufe HR-Software Haufe Digitale Personalakte Advolux Haufe Onlinetraining rudolf.ai - Haufe meets AI
Weiterführende Links
RSS Newsletter FAQ Mediadaten Presse Editorial Code of Conduct Redaktionsrichtlinie zum KI-Einsatz Netiquette Sitemap Buchautor:in werden bei Haufe
Kontakt
Kontakt & Feedback AGB Cookie-Einstellungen Compliance Datenschutz Impressum
Haufe Shop Recht
Anwaltssoftware Gesellschafts- & Wirtschaftsrecht Bücher Haufe Shop Buchwelt

    Weitere Produkte zum Thema:

    × Profitieren Sie von personalisierten Inhalten, Angeboten und Services!

    Unser Ziel ist es, Ihnen eine auf Ihre Bedürfnisse zugeschnittene Website anzubieten. Um Ihnen relevante und nützliche Inhalte, Angebote und Services präsentieren zu können, benötigen wir Ihre Einwilligung zur Nutzung Ihrer Daten. Wir nutzen den Service eines Drittanbieters, um Ihre Aktivitäten auf unserer Website zu analysieren.

    Mit Ihrer Einwilligung profitieren Sie von einem personalisierten Website-Erlebnis und Zugang zu spannenden Inhalten, die Sie informieren, inspirieren und bei Ihrer täglichen Arbeit unterstützen.

    Wir respektieren Ihre Privatsphäre und schützen Ihre Daten. Sie können sich jederzeit darüber informieren, welche Daten wir erheben und wie wir sie verwenden. Sie können Ihre Einwilligung jederzeit widerrufen. Passen Sie Ihre Präferenzen dafür in den Cookie-Einstellungen an.

    Mehr Informationen Nein, Danke Akzeptieren