Sie verwenden eine veraltete Browser-Version. Dies kann unter Umständen zu Einschränkungen in der Funktion sowie Darstellung führen. Daher empfehlen wir Ihnen, einen aktuellen Browser wie z.B. Microsoft Edge zu verwenden.
Personal
Steuern
Finance
Immobilien
Controlling
Themen
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Haufe.de
Shop
Service & Support
Newsletter
Kontakt & Feedback
Login

Personal Steuern Finance Immobilien Controlling Öffentlicher Dienst Recht Arbeitsschutz Sozialwesen
Immobilien
Controlling
Öffentlicher Dienst
Recht
Arbeitsschutz
Sozialwesen
Sustainability
Themen

Zahlungsunfähigkeit der GmbH

Dr. Rocco Jula
Anmelden und Beitrag in meinem Produkt lesen
  
Begriff

Bei Zahlungsunfähigkeit muss der Geschäftsführer unverzüglich, spätestens innerhalb von drei Wochen Insolvenzantrag stellen. Die Zahlungsunfähigkeit ist damit ein Insolvenzgrund. Daneben gibt es die Überschuldung als weiteren Insolvenzgrund, wobei dort die Maximalfrist zur Stellung des Insolvenzantrags sechs Wochen beträgt. Der Geschäftsleiter muss grundsätzlich aufgrund seiner Organisationspflicht die Lage der Gesellschaft im Blick haben und wenn die GmbH zahlungsunfähig oder überschuldet ist, Insolvenzantrag stellen (§§ 15a, 17, 19 InsO). Wird der Insolvenzantrag nicht rechtzeitig gestellt, kann sich der Geschäftsleiter strafbar bzw. schadensersatzpflichtig machen.

 
Gesetze, Vorschriften und Rechtsprechung

Gesetzliche Regelungen finden sich in § 15a InsO, § 17 InsO, § 19 InsO und § 49 GmbHG.

Eine GmbH (GmbH & Co. KG) ist zahlungsunfähig, wenn sie fällige Zahlungsverpflichtungen nicht mehr erfüllen kann. Davon wird in der Regel ausgegangen, wenn der Schuldner seine Zahlungen eingestellt hat (§ 17 Abs. 2 Satz 2 InsO). Der Geschäftsführer muss bei Zahlungsunfähigkeit sofort handeln.

Eine Zahlungsunfähigkeit wird angenommen, wenn die Gesellschaft 90 % der fälligen Verbindlichkeiten für einen Zeitraum von ca. drei Wochen nicht bedienen kann. Es wird also eine Liquiditätslücke von mindestens 10 % benötigt. Der Geschäftsführer muss bei Zahlungsunfähigkeit prüfen, ob er diese ausräumen kann. Hierbei kommen verschiedene Wege in Betracht. Eine Möglichkeit wäre die Prüfung, ob Vermögensgegenstände, z. B. nicht mehr benötigte Maschinen oder Fahrzeuge verkauft werden können, um auf diese Weise Liquidität zu schaffen. Auch könnte der Geschäftsführer mit den Gesellschaftern klären, ob diese bereit sind Finanzierungsbeiträge zu leisten oder ob ggf. bei Dritten, wie Banken Kredit...

Dieser Inhalt ist unter anderem im Haufe Finance Office Premium enthalten. Sie wollen mehr?

Jetzt kostenlos 4 Wochen testen
Anmelden und Beitrag in meinem Produkt lesen

haufe-product
Empfehlung

    Meistgelesene Beiträge
    • Beendigung des Arbeitsverhältnisses / 3.1.2 Zu viel genommener Urlaub
      892
    • Steuer Check-up 2026 / 2.1.3 Sonderabschreibung: E-Fahrzeuge
      870
    • § 7 Zwangsvollstreckung wegen Geldforderungen in Forderu ... / 5. Muster: Die Drittschuldnererklärung – Arbeit
      847
    • Fahrräder, Elektrofahrräder: Privatnutzung / 5 Anschaffung und Abschreibung eines E-Bikes
      648
    • Haushaltsnahe Dienstleistungen und Handwerkerleistungen / 7.3 Begünstigte Aufwendungen
      599
    • Beendigung des Arbeitsverhältnisses / 3.1 Urlaub für das Jahr der Beendigung des Arbeitsverhältnisses festsetzen
      595
    • Arbeitsmittel und Arbeitskleidung / 9.1 Werbungskostenabzug bei Arbeitnehmern für Reinigungskosten
      578
    • § 4 Arbeitsrecht / a) Muster: Urlaubsbescheinigung
      569
    • Pauschalbesteuerung von Sachzuwendungen nach § 37b EStG
      555
    • Sonderabschreibung: Voraussetzungen, Höhe und Buchung / 7 Sonderabschreibung: Übersicht
      551
    • Sonntags-, Feiertags- und Nachtzuschläge / 2 Zuschlagssätze
      513
    • Betriebsbedingte Kündigung: Sozialauswahl / 1.4 Auswahlschemata (z. B. Punktesysteme)
      505
    • Dienstreise / 9 Arbeitszeit bei Dienstreisen
      493
    • Überstunden/Mehrarbeit / 7.1 Regelung des TVöD
      492
    • Jahressonderzahlung / 4.4 Anspruch bei länger andauernder Krankheit
      487
    • Arbeitszeit: Sonn- und Feiertagsbeschäftigung / 3 Ausgleich für Sonn- und Feiertagsbeschäftigung und tarifvertragliche Öffnungsklauseln
      475
    • Sozialversicherung / 14.4.2 "Nebenkosten" separat buchen
      471
    • Vorsteuerabzug / 9 Zeitpunkt des Vorsteuerabzugs
      471
    • Reisekostenerstattung durch den Arbeitgeber / 4.2.2 Kilometerpauschalen
      463
    • Jubiläumszuwendung
      462
    Weitere Inhalte finden Sie u.a. in folgendem Produkt Haufe Finance Office Premium

    Top-Themen

    Steuerfachangestellte am Schreibtisch mit Laptop frontalansicht

    Steuerberatungsgebühren: Möglichkeiten und Spielräume der Abrechnung

    mehr

    Aktuelles zur Nachhaltigkeitsberichterstattung

    Omnibus-Paket I: Nachhaltigkeit

    mehr

    Jahreswechsel-Kampagne 2025 2026

    Relevante Gesetzesänderungen, Verwaltungsanweisungen und BFH-Entscheidungen

    mehr

    Parkplatz E-Auto Ladestation E-Mobilität

    Elektrofahrzeuge – Steuerliche Behandlung des Aufladens beim Arbeitgeber

    mehr

    Fachkräftemangel Vorstellungsgespräch leere Stühle auf Flur

    Geringwertige Wirtschaftsgüter 2026

    mehr

    Dienstwagen Auto Firmenwagen Rückspiegel

    Pkw-Nutzung: Welche Varianten Unternehmer wählen können

    mehr

    Green Transformation Symbolbild

    ESRS VSME: Freiwillige Nachhaltigkeitsberichterstattung für KMU

    mehr

    Kleines Flugzeug

    Repräsentationskosten

    mehr

    Mitarbeiter in einem Lager

    Stichprobeninventur

    mehr

    Hand gibt Münze in Einmachglas als Spardose

    Rückstellung für Betriebsprüfung

    mehr

    Downloads

    Controller Magazin Special 2023

    Innovative Software für das Controlling

    mehr

    Whitepaper Sustainability Fin

    Kostenloses Whitepaper: Nachhaltigkeit

    mehr

    CM SWK 2017

    Controller Magazin Spezial Software 2017

    mehr

    Zum Haufe Shop
    Empfehlung


    Zum Thema Finance
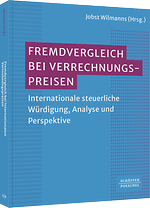
    Haufe Shop: Fremdvergleich internationaler Verrechnungspreise
    Fremdvergleich bei internationalen Verrechnungspreisen

    Der Fremdvergleich ist einer der zentralen Grundsätze im internationalen Steuerrecht und bei der Festlegung von konzerninternen Verrechnungspreisen. Das Buch analysiert die betriebswirtschaftlichen, steuerrechtlichen, verfahrensrechtlichen und praktischen Anwendungen des Fremdvergleichsgrundsatzes.


    Insolvenz: So läuft das Verfahren ab
    Insolvenz: So läuft das Verfahren ab

    Einführung Im Falle einer Insolvenz sind schon im Vorfeld einige Dinge zu beachten. Wichtig ist insbesondere, die formalen Anforderungen zu kennen und ggf. alle Fristen einzuhalten, sonst können recht schnell persönliche Haftung und Strafanzeige wegen ...

    4 Wochen testen

    Newsletter Steuern und Buchhaltung

    Aktuelle Informationen aus den Bereichen Steuern und Buchhaltung frei Haus - abonnieren Sie unseren Newsletter:

    • Für Praktiker im Rechnungswesen
    • Buchhaltung und Lohnbuchhaltung
    • Alles rund um betriebliche Steuern
    Haufe Fachmagazine
    Themensuche
    A B C D E F G H I J K L M N O P Q R S T U V W X Y Z
    Zum Finance Archiv
    Haufe Group
    Haufe People Operations Haufe Fachwissen Haufe Onlinetraining Haufe HR-Software Haufe Digitale Personalakte Lexware rudolf.ai - Haufe meets AI
    Weiterführende Links
    RSS Newsletter FAQ Mediadaten Presse Editorial Code of Conduct Redaktionsrichtlinie zum KI-Einsatz Netiquette Sitemap Buchautor:in werden bei Haufe
    Kontakt
    Kontakt & Feedback AGB Cookie-Einstellungen Compliance Datenschutz Impressum
    Haufe Rechnungswesen Shop
    Rechnungswesen Produkte Lösungen zu Buchführung, Bilanzierung & Jahresabschluss Bücher zu Buchführung, Bilanzierung & Jahresabschluss Produkte zu Kostenrechnung Produkte zur IFRS-Rechnungslegung Haufe Shop Buchwelt

      Weitere Produkte zum Thema:

      × Profitieren Sie von personalisierten Inhalten, Angeboten und Services!

      Unser Ziel ist es, Ihnen eine auf Ihre Bedürfnisse zugeschnittene Website anzubieten. Um Ihnen relevante und nützliche Inhalte, Angebote und Services präsentieren zu können, benötigen wir Ihre Einwilligung zur Nutzung Ihrer Daten. Wir nutzen den Service eines Drittanbieters, um Ihre Aktivitäten auf unserer Website zu analysieren.

      Mit Ihrer Einwilligung profitieren Sie von einem personalisierten Website-Erlebnis und Zugang zu spannenden Inhalten, die Sie informieren, inspirieren und bei Ihrer täglichen Arbeit unterstützen.

      Wir respektieren Ihre Privatsphäre und schützen Ihre Daten. Sie können sich jederzeit darüber informieren, welche Daten wir erheben und wie wir sie verwenden. Sie können Ihre Einwilligung jederzeit widerrufen. Passen Sie Ihre Präferenzen dafür in den Cookie-Einstellungen an.


      Mehr Informationen Nein, Danke Akzeptieren